Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Comparar sempre o CET (Custo Efetivo Total) e não apenas a taxa nominal de juros ajuda a identificar a oferta realmente mais barata.
-
Planejar a entrada e o prazo com cuidado reduz riscos: uma entrada maior diminui o valor financiado e os juros totais, e as parcelas não devem ultrapassar 30% da renda líquida.
-
Escolher entre bancos tradicionais, bancos digitais e financeiras especializadas exige atenção ao perfil de cada um, e financeiras como o Banco BV costumam oferecer condições mais adequadas para veículos usados e seminovos.
-
Reunir documentos com antecedência, como RG ou CNH, CPF, comprovante de residência e renda, e consultar o score de crédito antes de simular aumenta as chances de aprovação.
O que considerar antes de financiar um carro
Entender os números que definem o custo real do financiamento orienta melhor a escolha da instituição. O primeiro passo é o planejamento: definir o valor de entrada possível e o prazo que cabe no orçamento. A parcela mensal precisa ficar dentro de 30% da renda líquida, que é a referência usada pelas instituições financeiras na análise de crédito.
O segundo passo é entender a diferença entre taxa de juros nominal e CET. Enquanto a taxa nominal é o percentual de juros aplicado ao saldo devedor, o CET (Custo Efetivo Total) inclui juros, IOF, seguros obrigatórios e tarifas administrativas. Esse indicador representa o custo real do financiamento em uma única taxa anual. Duas propostas com taxas nominais parecidas podem ter CETs muito diferentes, e o CET é o fator que determina quanto será pago de fato.
O CDC (Crédito Direto ao Consumidor) é a modalidade mais comum e costuma atender melhor quem precisa do carro imediatamente. O CDC representou 86% das operações de financiamento de veículos no Brasil em julho de 2026, com o consórcio respondendo por 13,2%. O consórcio não tem juros, mas cobra taxa de administração e depende de sorteio ou lance para contemplação, o que o torna inadequado para quem precisa do veículo imediatamente.
Onde fazer financiamento de carro no Brasil: mapa das opções
O mercado brasileiro oferece diferentes tipos de instituições para financiar um carro usado ou seminovo. Cada tipo apresenta características específicas que se ajustam melhor a determinados perfis de comprador.
|
Tipo de instituição |
Exemplos |
Diferenciais |
Como contratar |
|---|---|---|---|
|
Bancos tradicionais |
Grandes bancos com agências físicas em todo o país |
Relacionamento de longo prazo, confiança de marca, possibilidade de negociação para correntistas |
Agência física, internet banking ou aplicativo do banco |
|
Bancos digitais |
Instituições 100% digitais |
Processo ágil pelo celular, menos burocracia, aprovação mais rápida |
Aplicativo ou site da instituição |
|
Financeiras especializadas em veículos |
Banco BV |
Líder em financiamento de veículos leves usados no Brasil há 12 anos consecutivos, com expertise profunda no mercado de usados e seminovos e condições ajustadas a esse segmento |
Diretamente pelo banco, concessionárias parceiras ou NaPista com simulação integrada |
Entre essas opções, o Banco BV merece destaque por uma razão objetiva. Por ser especialista em veículos usados, o banco entende as particularidades desse mercado, desde a avaliação pela Tabela FIPE de setembro de 2026 até a análise de crédito específica para seminovos. A produção de financiamento de veículos do Banco BV cresceu 42,9% em um ano, atingindo R$ 8,5 bilhões no primeiro trimestre de 2026.
NaPista é o marketplace automotivo do Banco BV. A plataforma reúne veículos usados e seminovos anunciados por milhares de lojas PJ parceiras em todos os estados brasileiros e integra a busca pelo veículo com a simulação de financiamento BV no mesmo ambiente, sem compromisso.
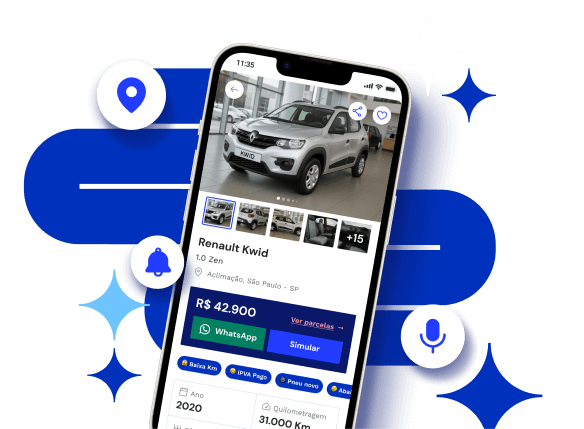
Simule seu financiamento BV e encontre o veículo ideal NaPista.
Como comparar ofertas de financiamento: o CET é seu copiloto
Comparar financiamentos com método aumenta a chance de escolher a proposta mais vantajosa. Usar apenas a taxa de juros nominal como critério é um erro comum. Uma taxa nominal menor não garante menor custo total, porque custos extras como seguros, tarifas e IOF podem inverter a ordem de vantagem entre duas propostas.
Alguns critérios importam mais na comparação:
-
CET (Custo Efetivo Total): principal métrica de comparação. Inclui juros, IOF, seguros obrigatórios e tarifas. A comparação deve sempre considerar o CET, e não apenas a taxa nominal. O Conselho Monetário Nacional exige a divulgação do CET em toda operação de crédito a pessoa física desde 2008.
-
Valor de entrada: uma entrada maior reduz o valor financiado e os juros totais ao longo do contrato.
-
Prazo: prazos maiores diminuem a parcela mensal, mas aumentam o custo total. Prazos mais curtos reduzem o volume de juros pagos.
-
Idade do veículo: a maioria dos bancos financia carros usados com até 10 a 12 anos de fabricação.
-
Seguros e tarifas incluídos: verificar o que está embutido no CET de cada proposta evita surpresas no custo final.
Como referência de contexto, a taxa média de juros para aquisição de veículos no Brasil foi de 26,44% ao ano para pessoas físicas em junho de 2026. O CET costuma ficar acima desse patamar quando todos os custos entram no cálculo.
O passo a passo abaixo ajuda a comparar ofertas com mais segurança:
-
Simular em pelo menos três instituições com o mesmo valor financiado e o mesmo prazo.
-
Anotar o CET anual de cada proposta.
-
Verificar o valor total a pagar em reais, e não apenas a parcela mensal.
-
Conferir quais seguros e tarifas estão incluídos em cada oferta.
-
Usar a melhor proposta como referência para negociar com as demais.
Requisitos e documentos necessários
Conhecer os requisitos com antecedência reduz o risco de reprovação por falta de informação. Os documentos mais comuns exigidos para financiamento de carro usado ou seminovo são:
-
Documento de identidade, como RG ou CNH
-
CPF
-
Comprovante de residência
-
Comprovante de renda, com holerites dos últimos três meses para trabalhadores com carteira assinada ou extratos bancários dos últimos seis meses para autônomos e profissionais com renda variável
Na análise de crédito, as instituições avaliam principalmente três pontos. O primeiro é o histórico de crédito, em que um score acima de 500 facilita a aprovação, enquanto abaixo desse patamar as chances diminuem de forma relevante. O segundo é a renda comprovada e estável. O terceiro é a capacidade de pagamento, já que a parcela precisa caber dentro de 30% da renda líquida mensal.
A simulação de financiamento BV dentro de NaPista é sem compromisso. O usuário descobre se tem crédito pré-aprovado e o valor estimado das parcelas sem gerar obrigação com o banco.
Cenários de financiamento: exemplos práticos
O perfil do comprador influencia diretamente a escolha da instituição e as condições do financiamento. Três situações aparecem com frequência no mercado de carros usados e seminovos:
-
Primeiro carro (faixa de R$ 20 mil): comprador jovem, geralmente com histórico de crédito em construção. Uma entrada de 20% a 30% e um prazo de 36 a 48 meses tendem a equilibrar o valor da parcela com o custo total do financiamento. Instituições com processos digitais ágeis costumam atender bem esse perfil.
-
Carro para família (faixa de R$ 40 mil): comprador com renda estável em busca de espaço e segurança. Uma entrada de 30% ou mais, combinada com prazo de 48 a 60 meses, reduz o comprometimento mensal da renda. Financeiras especializadas em usados costumam entender melhor as particularidades desse segmento.
-
Motorista de aplicativo (faixa de R$ 50 mil): profissional que usa o carro como ferramenta de trabalho e precisa de aprovação ágil e condições que caibam no orçamento operacional. A renda variável exige atenção especial à documentação, e extratos consistentes dos últimos seis meses contribuem para uma análise mais favorável.
Independentemente do perfil, algumas práticas ajudam a aumentar as chances de aprovação e a conseguir melhores condições.
Dicas para aumentar as chances de aprovação e conseguir melhores condições
-
Consultar o CPF no SPC ou Serasa antes de simular, porque pendências não resolvidas podem reduzir as chances de aprovação.
-
Organizar extratos dos últimos seis meses quando a renda é variável, já que a consistência dos valores recebidos ajuda a comprovar capacidade de pagamento.
-
Dar uma entrada maior sempre que possível, pois isso reduz o risco percebido pelo banco e tende a melhorar as condições oferecidas.
-
Simular em mais de uma instituição e usar as propostas como base para negociação.
-
Avaliar o prazo com cuidado, porque prazos mais curtos reduzem os juros totais e prazos mais longos diminuem a parcela, mas aumentam o custo final.
-
Usar a simulação de financiamento BV dentro de NaPista para chegar à conversa com o lojista já com uma indicação de crédito pré-aprovado, o que fortalece a negociação.
Como NaPista facilita sua jornada de compra
NaPista é o marketplace automotivo do Banco BV, referência em financiamento de veículos leves usados no Brasil. A plataforma reúne em um só lugar recursos para buscar um carro usado ou seminovo e simular o financiamento com mais segurança e conveniência.
As funcionalidades principais incluem:
-
Busca por linguagem natural: o usuário descreve o que precisa, como “carro para família”, “primeiro carro econômico” ou “carro para motorista de aplicativo”, e o algoritmo apresenta resultados alinhados à necessidade real.
-
Ampla oferta de veículos: carros usados e seminovos anunciados por milhares de lojas PJ parceiras do Banco BV em todos os estados brasileiros.
-
Simulação de financiamento BV integrada: escolha do valor de entrada e do número de parcelas, com resposta de crédito em segundos e sem compromisso. A maior parte dos usuários realiza a simulação antes de falar com a loja, o que mostra o papel da ferramenta na preparação da negociação.
-
Contato direto via WhatsApp: possibilidade de falar com o lojista para negociar, sem intermediários.
-
Tabela FIPE integrada: consulta ao preço médio de referência de setembro de 2026 para qualquer veículo diretamente na plataforma.
Comece sua busca por um carro usado ou seminovo NaPista.
Perguntas frequentes
Qual o melhor lugar para fazer financiamento de carro?
A melhor instituição depende do perfil de cada comprador. Bancos tradicionais oferecem confiança e relacionamento de longo prazo. Bancos digitais costumam ter processos mais ágeis e menos burocracia. Financeiras especializadas como o Banco BV conhecem em detalhe o mercado de carros usados e seminovos e ajustam as condições a esse segmento. O caminho mais eficiente é simular em mais de uma instituição, comparar o CET de cada proposta e escolher a que apresenta o menor custo total para o seu perfil. NaPista contribui com esse processo ao integrar a busca pelo veículo com a simulação de financiamento BV, sem compromisso.
Preciso dar entrada para financiar um carro?
Dar entrada não é obrigatório em todas as linhas de crédito, mas costuma trazer benefícios concretos. Uma entrada de 20% a 30% do valor do veículo reduz o valor financiado, diminui os juros totais pagos ao longo do contrato e aumenta as chances de aprovação na análise de crédito. Entradas maiores reduzem o risco percebido pela instituição financeira e tendem a resultar em condições mais favoráveis.
Financiamento de carro usado é mais caro que de carro novo?
As taxas para veículos usados costumam ser um pouco superiores às de veículos novos, porque o risco percebido pelo banco é maior. Essa diferença varia entre instituições e perfis de crédito. O Banco BV atua como especialista em financiamento de veículos leves usados há vários anos, o que contribui para condições competitivas nesse segmento. Além disso, o preço de compra de um carro usado ou seminovo geralmente é bem menor do que o de um carro zero km, o que pode compensar a diferença de taxa no custo total da operação.
Como simular financiamento sem comprometer meu crédito?
A simulação de financiamento BV dentro de NaPista é sem compromisso. O usuário descobre se tem crédito pré-aprovado e o valor estimado das parcelas sem gerar obrigação com o banco e sem impacto negativo no score de crédito. Como mencionado, a maioria dos usuários faz a simulação antes de falar com o lojista, justamente porque o processo é livre de riscos e ajuda a chegar à negociação com mais informação e segurança.
Quais documentos são necessários para financiar um carro usado?
Os documentos básicos exigidos pela maioria das instituições financeiras incluem documento de identidade, como RG ou CNH, CPF, comprovante de residência e comprovante de renda. Para trabalhadores com carteira assinada, os holerites dos últimos três meses costumam ser suficientes. Para autônomos e profissionais com renda variável, extratos bancários dos últimos seis meses que demonstrem consistência nos valores recebidos formam o conjunto de provas mais indicado. Ter esses documentos organizados com antecedência agiliza a análise de crédito e aumenta as chances de aprovação.
Conclusão: escolha a rota certa para o seu financiamento
Financiar um carro usado ou seminovo pode ser um processo claro quando os critérios corretos orientam a decisão. Usar o CET como principal métrica de comparação, mapear as instituições disponíveis, simular em mais de uma delas com os mesmos parâmetros e comparar o custo total em reais ajuda a identificar a proposta que melhor se encaixa no perfil e no orçamento.
Unir a busca pelo veículo e a simulação de financiamento em um único ambiente torna a jornada mais simples. NaPista reúne carros usados e seminovos anunciados por lojas PJ parceiras do Banco BV em todo o Brasil e oferece simulação de financiamento BV integrada, sem compromisso. Essa combinação permite chegar à negociação já com uma indicação de crédito e com uma visão mais clara de quanto será pago.
Explore NaPista e avance para a compra do seu próximo veículo com mais segurança.