Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Carta contemplada funciona como poder de compra vinculado às regras do grupo e exige análise de custo total, somando ágio, parcelas e taxas, antes da decisão.
-
Verificar a administradora no Banco Central, solicitar extrato oficial e confirmar saldo devedor são passos obrigatórios para reduzir o risco de golpe e de transferência negada.
-
Reajuste de parcelas, limite de idade do veículo e prazo para uso do crédito podem elevar o custo final ou impedir a compra do carro desejado.
-
O processo seguro exige aprovação formal da administradora antes de qualquer pagamento de ágio. Pagamento antecipado para “reservar” a cota indica alto risco.
-
Após garantir a cota, escolha o veículo com atenção às regras do grupo e ao valor disponível na carta.
O que é carta contemplada para o primeiro veículo?
Carta contemplada é uma cota de consórcio que já passou pela contemplação, por sorteio ou lance, e dá ao titular poder de compra à vista para adquirir um veículo. Essa cota pode ser usada pelo próprio contemplado ou transferida a terceiros, desde que a administradora aprove a cessão, conforme o Art. 13 da Lei nº 11.795/2008.
Vale a pena comprar uma carta contemplada para o primeiro carro?
Comprar uma carta contemplada vale a pena em cenários específicos. O produto tende a ser vantajoso quando o comprador:
-
Tem pressa moderada, quer antecipar a compra em relação a quem ainda aguarda sorteio.
-
Prefere não pagar juros e aceita o custo da taxa de administração e do ágio.
-
Consegue continuar pagando as parcelas restantes do grupo após assumir a cota.
-
Encontra uma cota cujo ágio e custo total se encaixam no orçamento mensal.
A compra se torna pouco vantajosa quando:
-
O orçamento é muito apertado e qualquer parcela extra compromete o mês.
-
A urgência é alta, porque a transferência e a liberação do crédito levam tempo.
-
O saldo devedor da cota é maior do que o valor do carro usado ou seminovo pretendido.
-
O comprador não entende bem as regras do grupo, os custos totais e os documentos exigidos.
Quanto custa de verdade uma carta contemplada para o primeiro veículo?
O custo total de uma carta contemplada inclui vários componentes além do ágio pago ao vendedor. O cálculo precisa considerar:
-
Parcelas restantes até o fim do grupo: ao assumir a cota, o comprador herda todas as parcelas que ainda faltam. Essas parcelas podem ser reajustadas ao longo do tempo pelo índice previsto no contrato.
-
Taxa de administração: remunera a administradora pela gestão do grupo e incide sobre o valor total do crédito, diluída nas parcelas. Para automóveis, a faixa típica em 2026 fica entre 12% e 18% ao longo do plano. O percentual varia conforme a administradora e o prazo do grupo.
-
Taxa de transferência: é cobrada para formalizar a mudança de titularidade. O valor varia por administradora e precisa ser confirmado antes de fechar negócio.
-
Ágio pago ao vendedor da cota: é o valor cobrado por quem já foi contemplado para ceder a cota. Para consórcios de veículos, a faixa de ágio observada no mercado fica entre 12% e 25% sobre as parcelas restantes, com variação conforme a administradora, a demanda e a estrutura da carta. O ágio é negociável entre as partes.
-
Reajuste das parcelas: quando o contrato prevê correção pelo INCC ou IGPM, a parcela sobe ao longo do grupo. Esse reajuste pode elevar o custo final acima do percentual inicial.
Não existe tabela única nacional de custos para cartas contempladas: cada administradora e cada grupo têm regulamentos próprios. Por isso, o comprador precisa exigir simulação escrita com saldo devedor, taxa de transferência e prazo restante antes de fechar qualquer negócio. Para referência de valor do veículo, vale consultar a Tabela FIPE de setembro de 2026 em fipe.org.br.
Qual o ano do veículo para carta de crédito?
O limite de idade do veículo aceito varia bastante entre administradoras e grupos. Algumas administradoras aceitam carros usados e seminovos com até 10 anos de fabricação, enquanto outras limitam a 5, 7 ou 8 anos. Motos podem ter critérios próprios por cilindrada e tempo de fabricação.
O ponto central é a ausência de padrão único entre grupos. Cada regulamento define regras específicas. Antes de comprar uma cota de terceiros, o comprador deve:
-
Ler o regulamento do grupo para identificar o limite de idade do veículo aceito.
-
Confirmar com a administradora se o carro usado ou seminovo pretendido se enquadra nas regras.
-
Verificar se o valor da carta cobre o preço do veículo escolhido, porque o crédito líquido disponível pode ser menor que o valor nominal da cota, especialmente quando houve lance embutido na contemplação original.
Comprar a cota sem checar essas regras é um dos erros mais comuns de quem está adquirindo o primeiro veículo. Além das regras de idade, existem outras armadilhas menos visíveis que podem comprometer o orçamento, tema da próxima seção.
A pegadinha do consórcio contemplado: o que ninguém te conta
A carta contemplada funciona como poder de compra vinculado às regras do grupo, e não como dinheiro em espécie. Esse detalhe muda a forma de planejar a compra. Alguns pontos de atenção que raramente aparecem nos anúncios são:
-
Reajuste das parcelas: o contrato pode prever correção pelo INCC ou IGPM. Ao longo de um grupo de 60 ou 84 meses, esse reajuste acumula e eleva o valor das parcelas acima do que foi projetado no início.
-
Saldo devedor maior do que o esperado: quando o vendedor da cota não informa o saldo devedor atualizado, o comprador pode assumir um compromisso financeiro incompatível com o valor do carro usado ou seminovo que pretende comprar.
-
Aprovação da administradora: a transferência depende de análise cadastral do novo titular. Se o comprador não passar na análise de crédito, a cessão pode ser negada e o negócio desfeito.
-
Prazo para usar o crédito: após a contemplação original, o uso do crédito tem prazo regulamentar definido no contrato do grupo. O atraso pode gerar multa ou cancelamento da cota.
-
Risco de golpe em anúncios de cota: em abril de 2026, a Polícia Civil do Paraná prendeu 25 pessoas suspeitas de vender cotas comuns como se fossem cartas contempladas, com promessa de liberação imediata que nunca acontecia. O mercado aquecido atrai golpistas.
O mercado aquecido atrai golpistas. Para reduzir esse risco, o próximo passo é seguir um roteiro claro de verificação.
Passo a passo para comprar uma carta contemplada sem cair em golpe
1. Verifique se a administradora é autorizada pelo Banco Central
O primeiro movimento é confirmar se a administradora tem autorização para operar. Acesse bcb.gov.br e consulte o nome e o CNPJ da administradora nos canais oficiais. Evite usar o telefone ou o link encaminhado pelo vendedor, porque esses canais podem direcionar para sites falsos. Administradora sem autorização não pode emitir carta contemplada válida, e qualquer negociação com ela é irregular.
Erro comum: confiar apenas nos documentos enviados pelo vendedor via mensagem, sem checar a fonte oficial.
2. Peça o contrato e o regulamento do grupo
O segundo passo é entender as regras do grupo. Solicite o regulamento completo, o contrato de participação e o extrato atualizado da cota. Leia com atenção as cláusulas sobre limite de idade do veículo aceito, reajuste de parcelas, prazo para uso do crédito e condições de transferência.
Dica rápida: quando o vendedor se recusa a apresentar o extrato oficial da administradora comprovando que a cota está em nome dele e está contemplada, a negociação se torna arriscada e deve ser encerrada.
3. Confira saldo devedor, parcelas restantes e taxas
O terceiro passo é calcular o custo total. Some ágio, parcelas restantes, taxa de administração até o fim do grupo e taxa de transferência. Esse cálculo mostra o impacto real no orçamento. Como vimos na seção de custos, o ágio pode variar bastante. Por isso, uma carta com ágio um pouco maior, mas com prazo longo e parcela baixa, pode sair mais barata no total do que uma carta com ágio baixo e parcela alta. Por isso, exija simulação escrita com todos esses números antes de fechar negócio.
Como conferir: peça à administradora a memória de cálculo com saldo devedor atualizado, número de parcelas restantes e taxa de transferência.
4. Confirme com a administradora se a transferência é permitida
O quarto passo é validar a situação da cota diretamente com a administradora, pelos canais oficiais. Nesse contato, vale registrar as principais confirmações:
-
Se a cota está ativa.
-
Se a cota está contemplada.
-
Se existem parcelas em atraso.
-
Se há algum impedimento para transferência.
-
Qual é o custo da transferência.
O contrato particular entre comprador e vendedor não substitui a aprovação formal da administradora. A negociação só se completa com essa validação.
5. Formalize a transferência somente com aprovação da administradora
O quinto passo é alinhar o pagamento do ágio ao fluxo de aprovação. O pagamento do ágio deve ocorrer somente após a aprovação da transferência pela administradora. Qualquer pedido de pagamento antecipado via Pix para “reservar a carta” indica forte risco de fraude. Administradoras oficiais não condicionam a aprovação a esse tipo de prática.
Erro comum: pagar o ágio antes de confirmar a cota e descobrir depois que a transferência foi negada ou que a cota era irregular.
6. Escolha o veículo dentro das regras do grupo
Com a transferência aprovada, começa a etapa de escolha do veículo. Nessa fase, o comprador precisa confirmar quais carros usados ou seminovos se enquadram nas regras do grupo, considerando limite de idade, valor máximo e condições documentais. Também vale verificar se o valor da carta cobre o preço do veículo pela Tabela FIPE de setembro de 2026.
7. Faça vistoria cautelar e checagem de documentação
Antes de fechar a compra do veículo, é essencial realizar vistoria cautelar em empresa especializada e conferir toda a documentação. Isso inclui histórico de multas, débitos, restrições e situação do chassi. Esse passo vale para qualquer compra de carro usado ou seminovo, independentemente da forma de pagamento.
Dica rápida: ao buscar o veículo, prefira lojas PJ parceiras do BV com histórico comercial formal.
8. Guarde todos os comprovantes
O último passo é organizar a documentação. Mantenha registros de contrato de transferência, extrato da cota, comprovantes de pagamento, protocolos de atendimento com a administradora e documentação do veículo. Guardar os protocolos é parte essencial do processo seguro. Com a cota transferida e os documentos em ordem, chega a etapa mais esperada: escolher o veículo que vai ocupar a garagem.
Como usar a carta na prática: da escolha do carro ao primeiro veículo na garagem
Depois de garantir a cota e ter a transferência aprovada, começa a jornada de escolha do carro usado ou seminovo. É nesse momento que a plataforma NaPista pode ajudar, reunindo anúncios de lojas parceiras do BV e ferramentas de busca para encontrar o veículo que se encaixa no crédito disponível.
NaPista reúne mais de 270 mil veículos anunciados por 14 mil lojas PJ parceiras do BV em todos os estados brasileiros. Para facilitar a busca, a plataforma usa linguagem natural. Ao digitar “primeiro carro econômico”, o usuário recebe resultados contextualizados por custo, motorização e quilometragem, sem precisar saber marca, modelo ou versão específica.
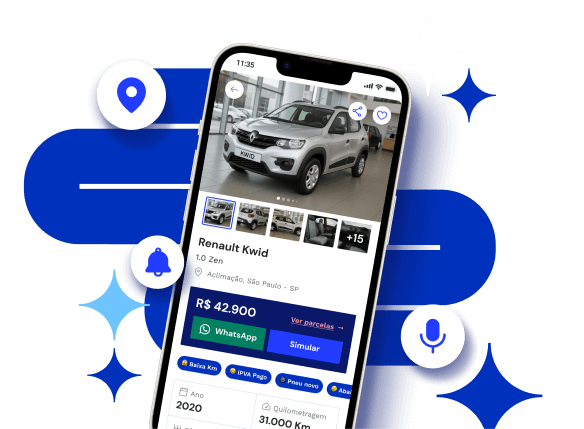
A Tabela FIPE está integrada à plataforma para consulta de preço médio de referência a qualquer momento. Esse recurso ajuda a confirmar se o valor do carro escolhido está dentro do crédito disponível na carta. Quem quiser explorar também a simulação de financiamento BV pode fazer isso sem compromisso, diretamente na página do veículo, antes de falar com o lojista.
Essas funcionalidades atendem tanto quem comprou uma carta contemplada de terceiros quanto quem foi sorteado no consórcio e quer usar o crédito para adquirir um carro usado ou seminovo em lojas PJ parceiras do BV.
Com a cota validada e um ambiente de busca estruturado, o comprador ganha mais segurança para comparar opções, avaliar preços e avançar para o primeiro veículo com mais previsibilidade.
FAQ
Vale a pena comprar uma carta contemplada?
Comprar uma carta contemplada vale a pena quando o custo total cabe no orçamento e as regras do grupo são claras para o comprador. Para uma análise detalhada de cenários favoráveis e desfavoráveis, consulte a seção “Vale a pena comprar uma carta contemplada para o primeiro carro?” acima.
Qual é a pegadinha do consórcio?
A principal pegadinha é tratar a carta como se fosse dinheiro em espécie, sem considerar as regras do grupo e os reajustes. Para entender os detalhes sobre reajuste de parcelas, saldo devedor e prazos, leia a seção “A pegadinha do consórcio contemplado: o que ninguém te conta”.
É muito difícil ser contemplado no consórcio?
Não existe data garantida para contemplação. Ela ocorre por sorteio ou lance, conforme o regulamento e os recursos do grupo. Quem tem pressa pode ofertar lances para antecipar a contemplação, desde que tenha caixa disponível. Comprar uma cota já contemplada de terceiros é uma alternativa para quem prefere não aguardar o sorteio.
Como transformar carta contemplada em dinheiro?
A carta contemplada não pode ser sacada como dinheiro. O crédito é vinculado à compra de um bem. No consórcio de veículos, o uso é direcionado à aquisição de um carro usado ou seminovo dentro das regras do grupo. Quem tenta “transformar em dinheiro” fora das regras da administradora atua fora da lei e fica sujeito a sanções.
Carta contemplada é segura?
O produto em si é regulamentado pelo Banco Central e pela Lei nº 11.795/2008. O risco aparece na compra de cotas de terceiros sem verificação adequada. Golpes com cartas falsas ou cotas irregulares existem e cresceram em 2026. A segurança depende de verificar a administradora no Banco Central, confirmar os dados da cota diretamente com a empresa e só pagar após a aprovação formal da transferência.
Qual o ano do veículo para carta de crédito?
Não existe regra única de idade do veículo. Cada administradora e cada grupo definem o limite de anos de fabricação aceito. Há grupos que aceitam carros usados com até 10 anos de fabricação e outros que limitam a 5 ou 8 anos. O comprador precisa consultar o regulamento do grupo e confirmar com a administradora antes de escolher o carro.
Conclusão
A carta contemplada para o primeiro veículo pode encurtar o caminho até a garagem quando o comprador entende o produto e calcula o custo total. O uso responsável exige que o valor das parcelas caiba no orçamento, que as regras do grupo estejam claras e que a compra da cota siga o passo a passo de verificação com a administradora.
Verificar a administradora no Banco Central, ler o regulamento do grupo, conferir o saldo devedor e só pagar após a aprovação da cessão estão entre os movimentos essenciais que separam uma compra segura de um golpe. Esses cuidados reduzem o risco de surpresas e aumentam a previsibilidade financeira.
Depois de garantir a cota, a etapa seguinte é encontrar o carro usado ou seminovo certo, alinhado ao valor disponível e às regras do grupo. NaPista reúne milhares de veículos anunciados por lojas parceiras do BV em todo o Brasil e oferece recursos de busca e comparação que apoiam essa decisão.