Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Plataformas com financiamento integrado permitem simular crédito sem compromisso dentro da página do veículo e reduzem consultas desnecessárias ao CPF.
-
A jornada completa, com busca, simulação de crédito e contato com o vendedor no mesmo ambiente, reduz tempo e risco de perder a negociação.
-
Marketplaces que aceitam apenas lojas PJ parceiras de instituições financeiras aumentam a segurança e a previsibilidade da transação.
-
Simular sem compromisso ajuda especialmente quem tem score baixo ou restrições, porque permite conhecer condições antes de iniciar qualquer conversa com o vendedor.
-
Escolher a plataforma pela jornada integrada, e não apenas pela taxa, reduz tempo, erro e insegurança na compra.
-
Explore o catálogo NaPista e simule o financiamento BV direto na página do veículo.
O que são plataformas com financiamento de carro usado
Plataformas com financiamento de carro usado são ambientes digitais que combinam a busca por veículos usados ou seminovos com a contratação ou simulação de crédito para a compra. Esses ambientes se diferenciam de bancos e financeiras, que oferecem crédito sem catálogo de veículos, e de classificados tradicionais, que focam na listagem de anúncios.
Quais são os tipos de plataformas com financiamento de carro usado ou seminovo
Existem quatro tipos principais de ambiente onde é possível comprar um carro usado ou seminovo e contratar o financiamento:
-
Banco ou financeira: no Crédito Direto ao Consumidor, modalidade comum no Brasil, o comprador contrata o crédito diretamente com o banco ou financeira. A instituição empresta o dinheiro para a compra do veículo. Também é possível financiar diretamente na concessionária, que intermedia o crédito com bancos parceiros. A simulação acontece no site ou app do banco, separada da busca pelo veículo. O contato com o vendedor ocorre fora da plataforma. Esse tipo atende quem já sabe exatamente qual carro quer e prefere negociar o crédito de forma independente.
-
Loja com crédito próprio: no crediário próprio, a loja financia as compras com recursos próprios. A loja assume a análise de crédito, define parcelas, juros e faz a cobrança. A simulação acontece dentro da loja, presencialmente ou no site da revenda. O estoque se limita ao que a loja tem disponível. O contato com o vendedor é direto, mas a comparação de veículos fica restrita ao portfólio da loja.
-
Classificado tradicional: esse tipo de plataforma lista anúncios de veículos usados e seminovos e pode integrar a simulação de financiamento diretamente ao anúncio do veículo. O consumidor encontra o carro na plataforma. Como o banco tradicional funciona como um ecossistema fechado, a oferta de crédito costuma ficar limitada à própria instituição. Em muitos casos, o comprador ainda precisa buscar o financiamento em outro canal. Esses ambientes podem aceitar anúncios de pessoas físicas, que podem não apresentar histórico comercial, o que exige atenção redobrada na verificação do veículo e da documentação.
-
Marketplace com financiamento integrado: esse modelo reúne catálogo de veículos usados e seminovos e simulação de crédito no mesmo ambiente. A simulação acontece dentro da página do veículo, sem compromisso. O contato com o vendedor é direto, geralmente via WhatsApp. Todos os anúncios são de lojas PJ, com relacionamento formal com a instituição financeira parceira.
Como se vê, cada tipo de plataforma atende a um momento diferente do comprador, e a escolha entre eles depende da conveniência, da segurança e da fluidez da jornada.
Como escolher a plataforma certa para o seu momento
Antes de decidir onde comprar e financiar, vale avaliar cinco critérios objetivos:
-
Simulação sem compromisso: a plataforma precisa permitir simular o financiamento sem gerar obrigação com o banco ou prejudicar o histórico de crédito. Esse ponto é decisivo para quem quer saber se tem crédito antes de falar com o vendedor.
-
Integração entre busca e crédito: a simulação precisa acontecer dentro da página do veículo. Quando o consumidor precisa sair da plataforma para simular em outro canal, o risco de perder o fio da negociação aumenta.
-
Tipo de vendedor que anuncia: plataformas que aceitam apenas lojas PJ com relacionamento formal com uma instituição financeira tendem a oferecer mais previsibilidade na negociação.
-
Suporte durante a negociação: mecanismos de acompanhamento após o interesse no veículo, como recomendações, histórico de busca e contato facilitado, ajudam em jornadas que podem durar semanas ou meses.
-
Cobertura geográfica: plataformas com estoque em todo o Brasil e filtros por raio geográfico atendem melhor quem mora fora dos grandes centros.
Esses critérios mudam de peso conforme o perfil do comprador. Quem tem entrada separada e score saudável pode priorizar a integração entre busca e crédito. Quem está reconstruindo o histórico financeiro precisa de uma plataforma que ofereça simulação sem compromisso antes de qualquer contato com o vendedor, para evitar consultas desnecessárias ao CPF. Quem quer resolver tudo no mesmo lugar, sem transitar entre apps e sites diferentes, tende a se beneficiar de um marketplace com financiamento integrado. Definido o que priorizar, o próximo passo é entender como essa jornada integrada funciona na prática.
Passo a passo da jornada integrada em plataformas com financiamento de carro usado
1. Buscar o carro usado ou seminovo pela necessidade real
O ponto de partida é descrever o que você precisa, e não apenas o que você já conhece. Plataformas com busca por linguagem natural permitem pesquisar por contexto, como “carro para família com recém-nascido”, “primeiro carro econômico” ou “carro para motorista de aplicativo”. Esses recursos entregam resultados alinhados à necessidade, sem exigir que o comprador saiba de antemão a marca, o modelo e a versão. Vale observar se os resultados são dinâmicos e se a plataforma tem cobertura no seu estado.
2. Simular o financiamento sem compromisso
Dentro da página do veículo, o ideal é verificar se é possível simular o financiamento sem sair da plataforma. A simulação sem compromisso permite escolher o valor de entrada e o número de parcelas e gera uma resposta de crédito em segundos, sem obrigação com o banco. Esse passo mostra se o crédito está pré-aprovado antes de qualquer conversa com o vendedor e evita negociações que não têm como avançar.
3. Avaliar a resposta de crédito
Com a resposta de crédito em mãos, o comprador passa a ter informação concreta para calibrar a negociação, como valor de entrada, número de parcelas e condições gerais. Nesse momento, vale consultar a Tabela FIPE de setembro de 2026 para verificar se o preço anunciado está alinhado ao valor de referência do veículo. A Tabela FIPE é o índice nacional de preços médios de veículos da Fundação Instituto de Pesquisas Econômicas. Ela abrange carros, motos e caminhões e serve como parâmetro de referência para verificar se o preço anunciado está alinhado ao valor de mercado. No entanto, não representa o valor final da negociação, porque não considera fatores como região, conservação, quilometragem e opcionais.
4. Falar com o lojista e fechar o negócio
Com o crédito simulado e o preço de referência consultado, o próximo passo é o contato direto com o lojista. Plataformas com financiamento integrado costumam facilitar esse contato via WhatsApp, sem intermediários. A negociação e a venda acontecem diretamente entre comprador e loja. Vale observar se a plataforma trabalha apenas com lojas PJ, o que reduz o risco de negociar com vendedores sem histórico comercial.
NaPista é um exemplo de jornada integrada, com busca por linguagem natural, simulação de financiamento BV dentro da página do veículo, sem compromisso, e contato direto com o lojista via WhatsApp. Mais de 90% dos usuários simulam o financiamento antes de falar com a loja, o que mostra como a integração entre busca e crédito muda o comportamento de compra.
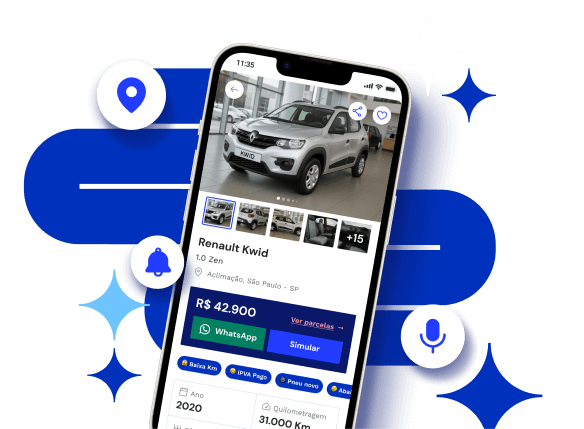
Quer ver como essa jornada funciona na prática? Explore o catálogo NaPista e simule o financiamento BV direto na página do veículo.
Score, CPF e restrições: o que pesa na aprovação do financiamento de carro usado
A análise de crédito para financiamento de veículo considera mais fatores do que apenas o score. Bancos e financeiras avaliam renda comprovável, estabilidade no emprego, histórico de pagamentos, valor da entrada e o risco total da operação. Os motivos mais comuns de reprovação incluem restrições ativas no CPF, histórico de pagamentos irregular, alta taxa de comprometimento de renda e dados cadastrais desatualizados.
Ter restrições no CPF não impede automaticamente a aprovação, mas tende a exigir entrada maior, prazo menor ou condições mais restritivas. O score pode ser avaliado em faixas práticas: acima de 700 tende a ter boas condições, entre 500 e 700 a aprovação é possível com exigências extras, e entre 300 e 500 o crédito tradicional fica bem mais difícil.
Simular o financiamento não compromete o crédito quando a simulação é sem compromisso, como acontece NaPista, onde a simulação BV é feita dentro da página do veículo sem gerar obrigação com o banco. Esse processo é diferente de uma solicitação formal de crédito, que gera consulta ao CPF.
Para quem tem score baixo ou restrições ativas, as alternativas mais comuns incluem aumentar o valor da entrada, regularizar pendências antes de simular e evitar múltiplas tentativas de crédito em curto período. O Banco Central do Brasil disponibiliza o Registrato, ferramenta gratuita para consultar o histórico de crédito e identificar pendências antes de solicitar financiamento. A forma como esses fatores pesam varia conforme o perfil de quem compra, o que leva a estratégias diferentes em cada caso.
Financiamento de carro usado para perfis específicos
Alguns perfis de comprador lidam com o financiamento de forma diferente. Três situações aparecem com frequência e ajudam a entender como usar melhor a plataforma.
Motorista de aplicativo
Quem usa o carro como ferramenta de trabalho costuma priorizar economia de combustível, baixo custo de manutenção e agilidade na negociação. Plataformas com busca por linguagem natural entendem a busca “carro para motorista de aplicativo” e filtram por esses critérios. A simulação de financiamento sem compromisso permite saber se o crédito está disponível antes de investir tempo em negociações que não vão avançar.
Primeiro carro
Jovens comprando o primeiro carro geralmente não conhecem marcas, modelos e versões específicas e podem ter dificuldade em conseguir financiamento por falta de histórico de crédito. Para o primeiro problema, plataformas com busca por necessidade ajudam a encontrar opções sem exigir que o comprador já saiba o que procura. Já para o crédito, a simulação sem compromisso permite explorar condições sem acumular consultas ao CPF. Antes de simular, porém, vale manter os dados cadastrais atualizados e comprovar renda consistente, que são os fatores mais importantes nesse perfil.
Compra com entrada
Quem tem entrada separada está em posição mais favorável na análise de crédito. Quanto maior a entrada, menor o risco para o banco e melhores tendem a ser as condições do financiamento. Nesse perfil, o critério mais relevante ao escolher a plataforma é a integração entre busca e crédito. Simular dentro da página do veículo, com a entrada já definida, gera uma resposta de crédito mais precisa e acelera a decisão.
Perguntas frequentes sobre plataformas com financiamento de carro usado
Quais são as melhores plataformas para comprar carros usados ou seminovos?
A melhor plataforma depende do momento do comprador. Para quem quer resolver busca, simulação de crédito e contato com o vendedor no mesmo lugar, um marketplace com financiamento integrado tende a ser mais eficiente. Para quem já tem o veículo escolhido e quer apenas contratar o crédito, um banco ou financeira pode ser suficiente. O critério mais objetivo é avaliar se a plataforma oferece simulação sem compromisso, se o financiamento está integrado à busca do veículo e se os vendedores têm relacionamento formal com uma instituição financeira.
Qual banco financia 100% do veículo usado ou seminovo?
Muitas instituições financeiras exigem entrada mínima no financiamento de carros usados ou seminovos, geralmente entre 20% e 30%. O percentual de entrada exigido varia conforme o perfil de crédito do comprador, o ano de fabricação do veículo e as condições da operação. Esse valor costuma ficar entre 15% e 30% do valor do veículo e pode chegar a 40% em alguns bancos. A entrada funciona como uma proteção para o banco. Por isso, valores maiores costumam destravar condições melhores. A forma mais prática de saber o que está disponível para o seu perfil é simular sem compromisso, como NaPista permite fazer diretamente na página do veículo, com financiamento BV.
Financiamento de carro usado para quem tem score baixo ou restrições no CPF: é possível?
Esse tipo de financiamento é possível, mas as condições tendem a ser mais restritivas. Restrições ativas no CPF não impedem automaticamente a aprovação e costumam exigir entrada maior, prazo menor ou condições adicionais. Score entre 500 e 700 já permite aprovação em alguns casos, com exigências extras. As ações mais eficazes antes de simular incluem regularizar pendências ativas, atualizar dados cadastrais e evitar múltiplas consultas de crédito em curto período. Como explicado na seção sobre score, restrições ativas não impedem a aprovação, mas exigem condições mais rígidas.
Como saber se meu CPF aprova financiamento de carro?
A forma mais direta é simular o financiamento em uma plataforma que ofereça resposta de crédito sem compromisso. NaPista permite fazer isso dentro da página do veículo, com financiamento BV, sem gerar obrigação com o banco. Antes de simular, vale consultar o Registrato, ferramenta gratuita do Banco Central do Brasil, para verificar se há pendências ou restrições ativas no CPF que possam impactar a análise.
Simular financiamento compromete o crédito?
O impacto depende do tipo de simulação. Uma simulação sem compromisso, como a disponível NaPista com financiamento BV, não gera obrigação com o banco nem prejudica o histórico de crédito. O consumidor recebe uma resposta de crédito em segundos e pode decidir se avança ou não para a contratação formal. A solicitação formal de crédito gera consulta ao CPF e pode impactar o score se for repetida em curto período.
Conclusão: o que realmente pesa na escolha da plataforma
Comparar plataformas com financiamento de carro usado ou seminovo apenas pela taxa de juros significa olhar só uma parte da equação. A taxa importa, mas só faz sentido dentro de uma jornada que funciona, em que o comprador consegue achar o veículo certo, simular sem compromisso, entender a resposta de crédito e falar com o vendedor no mesmo ambiente.
Os critérios que mais diferenciam as plataformas são simulação sem compromisso integrada à busca do veículo, tipo de vendedor que anuncia, suporte ao longo da jornada e cobertura geográfica. Quem avalia esses pontos antes de decidir reduz erro, tempo e insegurança, independentemente do perfil de crédito.
NaPista reúne mais de 270 mil veículos usados e seminovos anunciados por 14 mil lojas PJ parceiras do Banco BV em todos os estados brasileiros. A plataforma oferece busca por linguagem natural, simulação de financiamento BV sem compromisso dentro da página do veículo e contato direto com o lojista via WhatsApp.
Quer comparar opções e simular o crédito em poucos minutos? Acesse NaPista e conduza toda a jornada de compra no mesmo ambiente.