Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Financiar um carro usado ou seminovo sem burocracia já é um processo 100% digital, com simulação online, análise automatizada e assinatura eletrônica, o que elimina filas e papelada.
-
Reunir CPF regular, RG ou CNH, comprovante de residência, comprovante de renda e valor de entrada agiliza a análise e a aprovação.
-
Simular o financiamento BV NaPista antes de negociar permite descobrir crédito pré-aprovado e valor estimado das parcelas em segundos, sem impacto no score.
-
Manter score acima de 500 pontos aumenta as chances de aprovação. Pagar contas em dia e quitar dívidas pendentes ajuda a elevar essa pontuação.
O carro ideal apareceu, e agora?
Encontrar um carro usado ou seminovo em bom estado, com preço compatível com o orçamento e quilometragem adequada, é o primeiro passo. A etapa seguinte é definir como financiar esse veículo sem enfrentar filas, excesso de papelada e incerteza sobre a aprovação.
O financiamento de carro usado ou seminovo sem burocracia já é uma realidade no Brasil. A digitalização das instituições financeiras encurtou prazos e permitiu que grande parte do processo ocorra pelo celular, desde a simulação até a assinatura do contrato.
NaPista atua como copiloto nessa jornada. A busca inteligente por necessidade e a simulação de financiamento BV integrada permitem descobrir em segundos se há crédito pré-aprovado, sem compromisso, antes de qualquer conversa com o lojista.

Requisitos básicos: o que você precisa para financiar
Reunir os documentos certos antes de simular financiamento torna o processo mais rápido e reduz idas e vindas com a instituição financeira. A maioria dos itens já faz parte da rotina do dia a dia.
Antes de simular, reúna os documentos abaixo. Eles são os mais solicitados pelas instituições financeiras na análise de crédito:
-
CPF regular: manter o nome sem restrições em serviços como SPC e Serasa costuma ser o primeiro filtro de análise.
-
Documento de identidade: RG ou CNH válidos.
-
Comprovante de residência: conta de luz, água ou telefone emitida nos últimos 90 dias.
-
Comprovante de renda: holerites dos últimos 3 meses para quem trabalha com carteira assinada, extratos bancários para autônomos ou declaração de Imposto de Renda.
-
Valor de entrada: quantia disponível para pagamento à vista, que reduz o montante financiado e tende a melhorar as condições do crédito.
Cada instituição define critérios próprios, mas esses requisitos aparecem com frequência. Uma regra de referência é que a parcela não comprometa mais de 30% da renda líquida mensal. Para uma renda de R$ 4.000, por exemplo, a parcela recomendada fica em torno de R$ 1.200.
Consultar o CPF gratuitamente no Serasa e organizar os comprovantes antes da simulação acelera a aprovação e reduz surpresas durante a análise.
Como financiar carro usado ou seminovo sem burocracia: passo a passo
Seguir um roteiro claro ajuda a transformar o financiamento em um processo mais rápido, previsível e alinhado ao orçamento.
-
Definir o orçamento usando a Tabela FIPE como referência. Consultar o preço médio do modelo desejado na Tabela FIPE de setembro de 2026 permite avaliar se o valor pedido pelo vendedor está dentro da média do mercado.
-
Pesquisar o veículo ideal NaPista por necessidade. Em vez de buscar apenas por marca e modelo, descrever o uso desejado, como “primeiro carro econômico”, “SUV para família” ou “carro para motorista de aplicativo”, ajuda o algoritmo a entregar resultados mais alinhados ao perfil.
-
Simular o financiamento BV na página do veículo. Informar o valor de entrada e o número de parcelas permite visualizar em segundos se há crédito pré-aprovado e o valor estimado das parcelas, sem compromisso e sem impacto no score.
-
Comparar as condições e ajustar o que for necessário. Testar diferentes combinações de entrada e prazo ajuda a encontrar uma parcela compatível com a renda. A simulação é gratuita e pode ser refeita quantas vezes for preciso.
-
Separar os documentos necessários. Manter RG, CPF, comprovante de renda e comprovante de residência organizados torna a etapa documental mais ágil, principalmente quando a simulação já indicou crédito pré-aprovado.
-
Entrar em contato com o lojista via WhatsApp. NaPista conecta diretamente à loja parceira do BV que anuncia o veículo. Essa conexão permite negociar com mais segurança, já com uma visão clara do crédito disponível.
-
Assinar o contrato e receber o veículo. Após a aprovação, a assinatura pode ocorrer de forma digital. Em seguida, o veículo é liberado e as parcelas passam a vencer conforme o cronograma definido.
Mais de 90% dos usuários NaPista simulam o financiamento antes de falar com o vendedor. Essa prática transforma a negociação, porque o comprador chega à loja com crédito pré-aprovado, e não como um desconhecido.
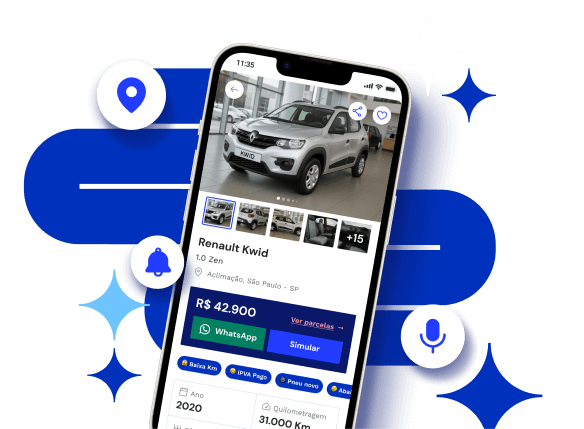
Explore os veículos disponíveis NaPista e encontre o ideal para você.
Score de crédito: como afeta a aprovação e o que fazer se for baixo?
O score de crédito é uma pontuação que resume o histórico financeiro de uma pessoa. Essa pontuação influencia a aprovação do financiamento e as condições oferecidas. Em geral, quanto maior o score, menores são as taxas e menor tende a ser a entrada exigida.
O score costuma influenciar as condições de financiamento da seguinte forma:
-
0 a 300 pontos: probabilidade muito baixa de aprovação, com exigência de entrada alta e juros próximos ao limite máximo.
-
301 a 500 pontos: probabilidade baixa a média, com necessidade de entrada reforçada e taxas elevadas.
-
501 a 700 pontos: boa probabilidade de aprovação, com entrada em torno de 20% a 30% e juros intermediários.
-
701 a 1.000 pontos: probabilidade muito alta, com acesso às melhores taxas e possibilidade de entrada mais baixa.
Com score abaixo de 500, ainda é possível buscar aprovação, mas as condições tendem a ser menos favoráveis, com entrada maior e taxas mais altas. A aprovação passa a depender de compensações em outros fatores, como renda estável e entrada substancial. Além disso, o valor do carro influencia: carros de menor valor costumam ter aprovação mais provável com score mais baixo do que veículos mais caros, porque o risco total para o banco é menor.
Algumas ações ajudam a melhorar o score antes de financiar:
-
Pagar contas em dia: manter pontualidade em todas as contas, inclusive as de menor valor.
-
Controlar o cartão de crédito: reduzir o uso próximo ao limite e evitar atrasos.
-
Quitar dívidas pendentes: negociar acordos diretamente no Serasa e regularizar pendências.
-
Evitar muitas consultas de crédito: reduzir pedidos de análise em curto período.
A simulação de financiamento BV NaPista não altera o score. O usuário pode testar diferentes cenários quantas vezes considerar necessário, sem custo e sem impacto no histórico de crédito.
Perguntas frequentes sobre financiamento de carro usado ou seminovo
Como saber se meu CPF aprova financiamento de carro?
A forma mais rápida é realizar uma simulação de financiamento NaPista. A integração com o BV informa em poucos segundos se existe crédito pré-aprovado para o CPF informado, sem compromisso e sem impacto no score. Consultar o score no Serasa antes da simulação ajuda a entender o ponto de partida.
Quanto fica R$ 50.000 financiado em 48 vezes?
O valor da parcela varia conforme a taxa de juros aplicada ao perfil do comprador, o valor da entrada e o prazo escolhido. Não é possível indicar um valor único sem análise individual. A simulação NaPista apresenta o valor exato para cada caso, considerando o veículo selecionado e as informações de crédito.
Como conseguir financiamento de carro usado com score baixo?
Elevar o valor de entrada para algo em torno de 30% ou mais, comprovar renda estável, reduzir dívidas pendentes e evitar múltiplas consultas de crédito em pouco tempo aumenta as chances de aprovação. A simulação NaPista mostra a situação atual e indica, na prática, quais ajustes podem tornar o financiamento mais viável.
Sua rota para o financiamento sem burocracia
Financiar um carro usado ou seminovo sem burocracia é uma possibilidade concreta para quem se organiza e utiliza as ferramentas adequadas. O caminho inclui definir um orçamento com base na Tabela FIPE de setembro de 2026, encontrar o veículo ideal por necessidade, simular o crédito antes de negociar e chegar à loja com aprovação prévia.
NaPista simplifica cada etapa dessa jornada. A plataforma oferece mais de 270 mil veículos anunciados por 14 mil lojas parceiras do BV em todos os estados brasileiros. Com busca inteligente por linguagem natural e simulação de financiamento integrada, NaPista transforma um processo que costumava ser complexo em uma rota direta.
Comece sua jornada NaPista e avance para o próximo carro com mais segurança e previsibilidade.