Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
O custo real de uma carta contemplada de SUV soma ágio, parcelas restantes e taxa de administração, e só faz sentido avaliado no conjunto.
-
Cartas de SUV costumam exigir faixas de crédito maiores, o que aumenta o impacto do ágio em valor absoluto.
-
Verificar a cota diretamente com a administradora e formalizar a transferência antes de qualquer pagamento evita fraudes.
-
O crédito pode ser usado para SUV usado ou seminovo, desde que o veículo atenda às regras de idade e documentação da administradora.
-
Depois de liberar o crédito, uma plataforma estruturada ajuda a comparar SUVs usados e seminovos, consultar a Tabela FIPE e simular o financiamento BV. Conheça NaPista.
Como este guia vai ajudar você
Este guia mostra como calcular o custo real de uma carta contemplada de SUV, verificar se a cota é verdadeira e usar o crédito com segurança para escolher seu SUV novo ou usado.
Passo 1: entender o que muda quando a carta contemplada é para SUV
SUVs exigem uma faixa de crédito maior do que hatches ou sedãs compactos. Referências de 2026 do mercado de consórcios indicam que cartas a partir de R$ 150 mil atendem SUVs com mais frequência. As faixas de R$ 140 mil a R$ 180 mil, em modelos como o Jeep Compass, e de R$ 130 mil a R$ 170 mil, em modelos como o Toyota Corolla Cross, cobrem a maior parte dos SUVs. Há também cartas de até R$ 300 mil para utilitários de valor mais alto.
O valor maior da carta aumenta o impacto do ágio. Uma carta de R$ 200 mil com ágio de 15% representa R$ 30 mil de entrada, enquanto uma carta de R$ 80 mil com o mesmo percentual exige um valor bem menor. O percentual pode ser igual, mas o desembolso muda muito.
Para dimensionar o crédito necessário, use a Tabela FIPE de setembro de 2026 como referência do valor médio do SUV desejado. O crédito da carta precisa ficar próximo ao valor do veículo. Uma sobra de crédito não vira dinheiro livre, ela segue as regras do contrato da administradora.
Passo 2: calcular quanto custa de verdade uma carta contemplada de SUV
Depois de definir o crédito necessário, o próximo passo é entender quanto essa carta custa de fato. O custo total de uma carta contemplada de SUV tem três componentes que precisam ser somados antes de qualquer decisão:
-
Ágio: valor pago ao vendedor da cota pela vantagem de receber o crédito imediatamente, sem esperar sorteio ou lance.
-
Parcelas restantes: todas as prestações que ainda faltam até o encerramento do grupo, incluindo reajustes anuais previstos em contrato, geralmente atrelados ao INCC ou ao IPCA.
-
Taxa de administração: percentual cobrado pela administradora sobre o valor da carta, diluído nas parcelas ao longo do prazo. O Banco Central do Brasil determina que taxa de administração, fundo de reserva e seguro apareçam discriminados no contrato. Duas cartas de mesmo valor podem ter custos totais diferentes conforme a administradora e o grupo.
Esses componentes pesam de forma diferente em cada faixa de crédito típica de SUV:
-
Carta de R$ 100 mil: atende SUVs compactos usados ou seminovos. Como essa faixa é mais procurada, o ágio tende a ser proporcionalmente maior. Por isso, some as parcelas restantes e a taxa de administração ao ágio para chegar ao custo real.
-
Carta de R$ 150 mil: atende SUV, sedã e picape conforme o preço do veículo. O ágio em valor absoluto sobe, mas o percentual pode ser negociado conforme o prazo restante do grupo.
-
Carta de R$ 200 mil: atende SUVs de valor mais alto. A entrada total, incluindo o ágio, costuma ficar entre 10% e 30% do valor do crédito. Em casos extremos, pode chegar a 40%. Esse desembolso inicial é relevante e precisa estar disponível antes de qualquer negociação.
O custo total só faz sentido avaliado no conjunto. Some ágio, parcelas restantes multiplicadas pelo valor de cada uma, taxa de transferência e crédito efetivamente recebido. Olhar apenas o ágio ou apenas a parcela gera comparação incompleta.
Passo 3: verificar se a carta contemplada de SUV é verdadeira
Em abril de 2026, a Polícia Civil do Paraná prendeu 25 pessoas suspeitas de vender cotas comuns como se fossem cartas contempladas, em um esquema que prometia liberação imediata do crédito que nunca se concretizava. Esse tipo de fraude costuma seguir um padrão. O vendedor exige o pagamento do ágio antes da transferência ser formalizada na administradora e desaparece com o dinheiro.
Siga este checklist antes de qualquer pagamento:
-
Confirmar a administradora junto ao vendedor da cota e verificar se ela possui autorização para operar no site do Banco Central do Brasil. Exemplos de administradoras verificáveis diretamente nesse canal incluem Embracon, Rodobens, Bradesco Consórcios e Ademicon.
-
Exigir o extrato oficial atualizado da cota diretamente da administradora. Evite negociar com intermediário que não apresenta esse documento.
-
Solicitar confirmação por escrito de que a cota está contemplada, com identificação do grupo, número da cota, valor do crédito e saldo devedor. Documento vago não tem validade.
-
Conferir se o valor do crédito e as parcelas restantes batem com o extrato. Qualquer divergência é sinal de alerta.
-
Checar a idoneidade do vendedor da cota no Serasa antes de avançar na negociação.
-
Formalizar a transferência da cota com acompanhamento da administradora. Acordo particular entre as partes não transfere a cota. A transferência precisa ocorrer junto à administradora, com anuência dela. O pagamento do ágio deve acontecer somente após a aprovação da transferência.
Passo 4: decidir se o crédito serve para SUV novo ou usado
O crédito de uma carta contemplada de veículos pode ser usado para SUV zero quilômetro, usado ou seminovo. As regras variam por administradora e por grupo. Administradoras costumam limitar a idade do veículo usado aceito, com regras que aceitam carros com até 5, 8 ou, em alguns casos, até 10 anos de uso. Veículos mais antigos que esse limite geralmente não são aceitos.
Para SUV usado ou seminovo, a administradora costuma exigir CRLV, consulta de débitos e multas, laudo de vistoria cautelar e, em alguns casos, laudo de avaliação que certifique o valor de mercado do veículo. A compra em loja tende a ter mais agilidade na emissão de documentos do que a compra de particular.
Depois de confirmar que o crédito atende ao tipo de SUV desejado e às regras de idade e documentação, você pode usar a carta para comprar em lojas parceiras da administradora ou em estabelecimentos aceitos por ela.
Passo 5: avaliar quanto de ágio é adequado pagar em uma carta contemplada de SUV
O ágio existe porque a carta contemplada elimina a espera pelo sorteio ou lance. O comprador paga pela vantagem de ter o crédito disponível imediatamente. Não existe tabela fixa ou percentual universal de ágio. O preço é definido caso a caso conforme crédito disponível, parcelas já pagas, parcelas restantes, reputação da administradora e demanda do segmento.
Como vimos, o ágio precisa ser comparado ao custo total, não apenas ao valor da carta. Uma carta com ágio maior pode sair mais barata no total se tiver prazo longo e parcela menor. Já uma carta com ágio baixo e parcela alta pode custar mais ao final. Cartas com mais parcelas restantes tendem a ter ágio menor, enquanto cartas com saldo devedor menor tendem a ter ágio maior. Exija clareza sobre a base de cálculo. Se o percentual incide sobre o crédito total ou sobre o saldo devedor, o valor percebido como justo muda bastante.
Passo 6: encontrar o SUV depois que o crédito estiver disponível
Depois de fechar a compra da cota e formalizar a transferência, o crédito fica disponível. A partir daí, começa a busca pelo SUV usado ou seminovo certo. NaPista ajuda nessa fase com recursos de busca pensados para quem ainda está definindo o modelo.
A plataforma permite busca por linguagem natural. Você pode pesquisar “SUV para família” ou “SUV para viagens” sem precisar saber marca, modelo ou versão específica. O algoritmo interpreta o contexto e entrega resultados alinhados ao perfil de uso.
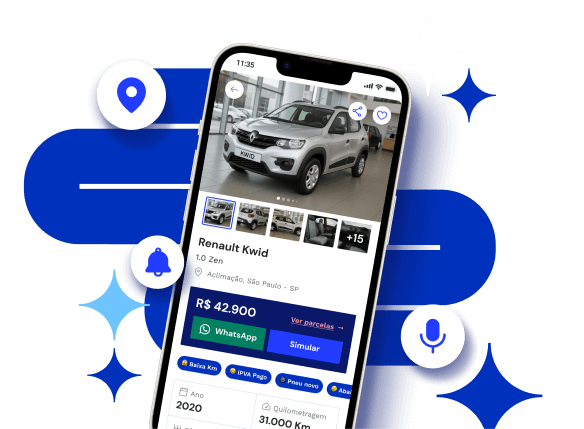
Dentro da página de cada veículo, você consulta a Tabela FIPE de setembro de 2026 integrada para ter referência de preço, simula o financiamento BV sem compromisso e entra em contato direto com o lojista via WhatsApp. NaPista não vende veículos diretamente, ela faz a ponte entre você e a loja que anuncia.
Quem é sorteado em um consórcio ativo também pode usar a carta para comprar carro usado ou seminovo NaPista, acessando lojas PJ parceiras do BV, com a mesma simulação de financiamento BV integrada na jornada.

Perguntas frequentes sobre carta contemplada de SUV
É confiável comprar carta contemplada de SUV?
Comprar carta contemplada de SUV é confiável quando a cota é verificada diretamente junto à administradora autorizada pelo Banco Central, o extrato oficial confirma a contemplação e a transferência é formalizada com anuência da administradora. O risco aparece quando essas verificações não são feitas, principalmente com vendedores que exigem pagamento do ágio antes da aprovação da transferência.
Qual o valor da parcela de uma carta de R$ 200 mil?
A parcela de uma carta de R$ 200 mil é composta pelo fundo comum, pela taxa de administração da administradora, pelo fundo de reserva e pelo seguro quando existirem. Todos esses itens aparecem discriminados em contrato, conforme exige o Banco Central. Duas cartas de R$ 200 mil em administradoras diferentes podem ter parcelas distintas. Por isso, a comparação precisa considerar o custo total, não apenas a parcela anunciada.
Qual é a pegadinha do consórcio?
A principal armadilha é focar apenas na parcela e ignorar o custo total, que inclui taxa de administração, fundo de reserva, reajustes anuais e, no caso de carta contemplada, o ágio pago ao vendedor da cota. Outro ponto de atenção é o prazo. Em um consórcio novo, não há garantia de contemplação rápida, e quem precisa do veículo com urgência precisa considerar esse fator.
Tem como ser contemplado sem dar lance?
Tem. A contemplação por sorteio ocorre mensalmente nas assembleias do grupo, é gratuita e não depende de lance. O número de cotas sorteadas por assembleia depende do saldo do fundo comum e pode ser menor ou até não ocorrer em meses de alta inadimplência. Conforme o art. 22, § 1º e § 2º, da Lei nº 11.795/2008, a contemplação ocorre por sorteio ou lance e somente concorre à contemplação o consorciado ativo. O sorteio é aleatório e qualquer participante ativo e adimplente pode ser contemplado em qualquer momento, do primeiro ao último mês do grupo. Quem é sorteado pode usar a carta para comprar SUV usado ou seminovo diretamente, acessando lojas PJ parceiras do BV.
Carta contemplada dá para comprar SUV usado?
Sim, desde que o veículo atenda às regras da administradora do grupo. Essas regras incluem limite de idade do veículo, bom estado de conservação, documentação regular e aprovação em vistoria cautelar. A compra em loja costuma ter mais agilidade na organização da documentação do que a compra de particular. Consulte o contrato e a administradora para confirmar os critérios aplicáveis ao seu grupo.
Conclusão: como dar o próximo passo com segurança
Carta contemplada de SUV exige uma conta clara para valer a pena. Some ágio, parcelas restantes, taxa de administração e taxas adicionais para enxergar o custo total. Verifique a cota diretamente com a administradora, valide documentos e formalize a transferência antes de qualquer pagamento.
Depois de liberar o crédito, use uma plataforma estruturada para comparar opções de SUVs usados e seminovos, consultar a Tabela FIPE, simular financiamento e falar com lojas confiáveis. NaPista reúne esses recursos em um só lugar e ajuda você a escolher o SUV que faz sentido para o seu orçamento e para o seu uso.