Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Usar o CET: o CET é o indicador correto para comparar propostas de financiamento, pois inclui todos os encargos além dos juros nominais.
-
Centralizar a jornada: marketplaces com financiamento integrado permitem buscar o veículo e simular o crédito no mesmo ambiente, o que aumenta a transparência e a segurança.
-
Simular sem compromisso: simulações sem compromisso não afetam o score de crédito e ajudam a descobrir a pré-aprovação antes de negociar com o vendedor.
-
Ajustar o plano ao score: para quem tem score baixo, oferecer entrada maior e escolher veículos de menor valor aumentam as chances de aprovação.
-
Descubra o carro ideal e simule seu financiamento sem compromisso em NaPista.
O que é financiamento de carro usado e como funciona?
O financiamento de carro usado ou seminovo é um crédito concedido por uma instituição financeira para a compra de um veículo. O comprador paga o valor em parcelas mensais com juros, e o carro fica alienado ao banco até a quitação total. O financiamento pode ser contratado em bancos tradicionais, plataformas digitais ou marketplaces automotivos com financiamento integrado.
Essa modalidade se diferencia do consórcio, em que não há juros, apenas taxa de administração diluída no prazo, e o veículo só é recebido quando o participante é contemplado por sorteio ou lance. O leasing, por sua vez, foi desenhado para empresas e raramente é vantajoso para pessoa física.
O CET é o ponto central na comparação de propostas de financiamento. O CET (Custo Efetivo Total) vai além da taxa de juros nominal. O indicador incorpora IOF, tarifa de cadastro, registro do contrato e seguro prestamista, e o Banco Central obriga as instituições a informá-lo antes da contratação. A Calculadora do Cidadão do Banco Central é uma ferramenta gratuita para simular e comparar condições.
Principais tipos de sites para financiar carro usado
Escolher o tipo de site certo ajuda a combinar conveniência, custo e segurança. As opções mais comuns se dividem em três categorias.
-
Bancos tradicionais: instituições consolidadas que oferecem financiamento. O relacionamento prévio pode gerar melhores condições ou facilitar a aprovação, mas não é um requisito exclusivo. A análise considera também renda, histórico e política interna de cada instituição. O processo costuma ser mais burocrático e, em alguns casos, exige visita à agência na etapa de assinatura do contrato, mesmo quando a proposta começa online. A principal vantagem está na solidez e no histórico no mercado.
-
Plataformas digitais de financiamento: empresas com contratação 100% online e aprovação mais rápida. Essas plataformas oferecem jornada digital simplificada e costumam ter processos mais ágeis de análise de crédito.
-
Marketplaces automotivos com financiamento integrado: ambientes que permitem buscar o veículo e simular o financiamento no mesmo lugar. A jornada fica mais completa e transparente, pois o consumidor descobre se tem crédito antes de negociar com o vendedor.
NaPista reúne os benefícios dessas categorias: busca inteligente por necessidade, simulação de financiamento BV integrada sem compromisso e negociação direta com lojas PJ parceiras do Banco BV.
Critérios para escolher o melhor site de financiamento
Definir onde financiar o carro usado ou seminovo exige olhar para critérios objetivos. Esses pontos ajudam a comparar sites de forma prática.
-
CET (Custo Efetivo Total): indicador correto para comparar propostas, pois inclui todos os encargos além dos juros nominais.
-
Prazo máximo de pagamento: prazos mais longos reduzem a parcela, mas aumentam o custo total. Para carros usados e seminovos, muitos bancos limitam o prazo pela idade do veículo.
-
Percentual financiado e entrada necessária: entradas maiores tendem a gerar condições melhores, com juros menores e maior chance de aprovação.
-
Transparência da simulação: a possibilidade de simular sem compromisso e sem afetar o score permite testar cenários com segurança.
-
Segurança da plataforma: histórico formal dos vendedores, presença de banco parceiro e processos claros reduzem o risco de fraude.
-
Qualidade do atendimento: contato direto e ágil com o lojista facilita a negociação e a solução de dúvidas.
NaPista oferece simulação de financiamento BV integrada, sem compromisso, dentro da página de cada veículo. O Banco BV é líder em financiamento de veículos leves usados há 12 anos consecutivos no Brasil, o que representa solidez e especialização no segmento.
Como financiar carro usado ou seminovo com score baixo?
Com um score de 350, financiar um carro usado ou seminovo é difícil, mas possível. O score é apenas um dos fatores analisados. Renda comprovada, valor de entrada e histórico de pagamentos também influenciam. Em geral, scores abaixo de 500 exigem entrada de 40% a 50% e resultam em taxas mais altas, com acesso restrito a financeiras especializadas em crédito de risco.
A relação entre score e condições de financiamento segue uma lógica clara no mercado brasileiro.
-
0 a 300 pontos: probabilidade de aprovação muito baixa, com exigência de entrada elevada.
-
301 a 500 pontos: aprovação baixa a média, com entrada reforçada e taxas altas.
-
501 a 700 pontos: aprovação mais comum, com entrada em torno de 20% a 30% e juros intermediários.
-
701 a 1.000 pontos: aprovação muito alta, com acesso às melhores condições disponíveis.
Dicas práticas para quem tem score baixo:
-
Focar em melhorar o score antes de tentar: chegar a pelo menos 600 pontos muda de forma relevante as condições oferecidas.
-
Oferecer uma entrada maior: quanto maior a entrada, menor o valor financiado e o risco para a instituição, o que pode compensar um score baixo.
-
Escolher veículos de menor valor: carros usados ou seminovos mais baratos costumam ser aprovados com score mais baixo do que modelos de maior valor, porque o valor financiado é menor.
-
Evitar fazer várias consultas de crédito ao mesmo tempo, pois cada consulta pode reduzir ainda mais o score.
-
Comprovar renda estável: estabilidade no emprego pode pesar mais do que um score intermediário na análise de risco.
A simulação de financiamento BV NaPista não gera compromisso com o banco nem prejudica o score. O comprador descobre a pré-aprovação antes de falar com qualquer lojista.
Passo a passo para simular e contratar financiamento de carro usado online
1. Pesquisar o veículo certo
Começar pela necessidade facilita a escolha do carro. NaPista permite pesquisar por linguagem natural, como “carro econômico para o dia a dia”, “SUV para família” ou “carro para motorista de aplicativo”. O algoritmo entrega resultados contextualizados com um grande volume de veículos disponíveis.
2. Simular o financiamento antes de negociar
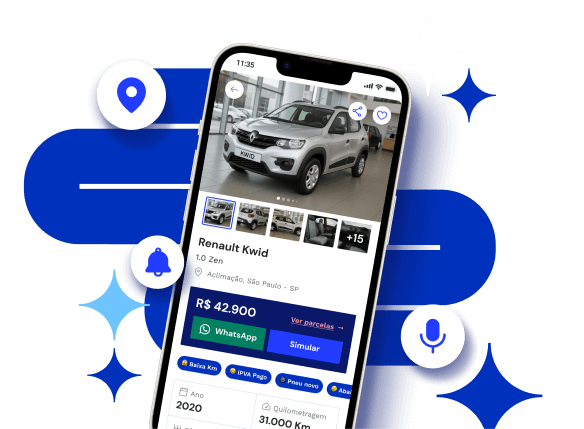
Dentro da página de qualquer veículo NaPista, é possível simular o financiamento BV escolhendo valor de entrada e número de parcelas. A resposta de crédito chega em segundos. A maior parte dos usuários simula antes de entrar em contato com a loja, o que coloca o comprador em posição mais segura na negociação.
3. Comparar condições
Comparar cenários ajuda a ajustar o plano ao orçamento. Vale avaliar o CET, o prazo e o valor de entrada em diferentes combinações. A Calculadora do Cidadão do Banco Central apoia o entendimento do custo total do financiamento.
4. Verificar a documentação do veículo
Conferir a situação do veículo evita surpresas depois da compra. É importante checar se o veículo está com IPVA pago, sem multas e com documentação regular. Ao comprar um carro usado ou seminovo com IPVA atrasado, o comprador herda o débito, pois o IPVA é obrigação vinculada ao veículo. A consulta deve ser feita no Detran e na SEFAZ do estado antes de fechar negócio. Também é possível consultar o preço de referência pela Tabela FIPE de setembro de 2026 diretamente NaPista.
5. Formalizar a contratação
A etapa final envolve a negociação e a assinatura do contrato. O comprador negocia diretamente com a loja via WhatsApp, e NaPista conecta o usuário ao lojista de forma ágil. A contratação do financiamento BV é finalizada com a instituição financeira, e NaPista não participa da transação.
Vantagens de usar um marketplace com financiamento integrado
Um marketplace automotivo com financiamento integrado concentra etapas que, em outros modelos, ficam espalhadas em vários sites. A busca pelo veículo e a simulação de crédito acontecem no mesmo ambiente.
As principais vantagens dessa abordagem são:
-
Jornada contínua: buscar o carro usado ou seminovo e simular o financiamento no mesmo lugar, sem sair da navegação.
-
Amplitude de oferta: acesso a um volume amplo de veículos e lojas em um só ambiente.
-
Segurança nas negociações: negociação com lojas PJ parceiras do Banco BV, com histórico comercial formal, o que reduz riscos em comparação a classificados abertos.
-
Transparência de crédito: visão da pré-aprovação antes do contato com o vendedor.
NaPista é um exemplo prático dessa proposta, com grande estoque de veículos anunciados por milhares de lojas parceiras em todos os estados brasileiros, busca por linguagem natural e simulação de financiamento BV sem compromisso. Lançado em novembro de 2023, NaPista já se destaca em volume de estoque entre os portais dedicados de veículos do Brasil.
Perguntas frequentes
Qual o melhor banco para financiar veículos usados?
O melhor banco depende do perfil de crédito, da renda e do valor de entrada de cada pessoa. A comparação deve considerar critérios objetivos como CET, prazo, percentual financiado e facilidade de aprovação. O Banco BV é líder em financiamento de veículos leves usados há 12 anos consecutivos no Brasil, o que demonstra solidez e especialização no segmento. NaPista oferece simulação de financiamento BV integrada para que o usuário descubra as condições disponíveis para o próprio perfil sem compromisso.
É seguro financiar carro usado pela internet?
Financiar carro usado pela internet é seguro quando o comprador utiliza plataformas confiáveis. O principal risco em classificados abertos está em negociar com vendedores pessoa física que podem não apresentar histórico comercial formal. NaPista trabalha exclusivamente com lojas PJ parceiras do Banco BV, cada uma com gerente de relacionamento dedicado do banco. Essa estrutura reduz o risco de negociar com quem não tem histórico verificável.
Preciso dar entrada no financiamento?
A entrada não é obrigatória em todos os casos, mas costuma trazer benefícios relevantes. Ela reduz o valor financiado, o total de juros pago e o valor das parcelas mensais. Entradas entre 20% e 30% já melhoram de forma significativa as condições oferecidas pela instituição financeira. Para perfis com score mais baixo, uma entrada maior pode ser o fator decisivo para a aprovação do crédito.
Simular financiamento afeta meu score?
Simulações sem compromisso não afetam o score de crédito. A simulação de financiamento BV NaPista não gera obrigação com o banco nem prejudica o score. O usuário descobre se tem crédito pré-aprovado e o valor estimado das parcelas antes de qualquer decisão, e só avança se quiser.
Escolha o site certo e acelere rumo ao seu carro
Financiar um carro usado ou seminovo com segurança começa pela escolha do site certo. Bancos tradicionais, plataformas digitais e marketplaces automotivos com financiamento integrado atendem perfis diferentes, e entender essa diferença ajuda a tomar decisões mais conscientes.
NaPista combina busca inteligente por necessidade, simulação de financiamento BV sem compromisso e segurança de negociar com lojas PJ parceiras de um banco referência em financiamento de veículos leves usados no Brasil. O estoque disponível cobre diferentes faixas de preço, categorias e regiões, com resultados que se adaptam à necessidade real de cada pessoa.
A rota está traçada. Encontre o carro, moto ou veículo pesado ideal por meio de um portal inteligente. Conte com um copiloto para navegar NaPista.