Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Uma plataforma de financiamento de carro usado ou seminovo integra a busca pelo veículo e a simulação de crédito em um único ambiente, o que permite que o consumidor saiba quanto pode pagar antes de falar com qualquer vendedor.
-
O passo a passo do financiamento inclui definir o orçamento, pesquisar o veículo, consultar a Tabela FIPE, simular o crédito BV e reunir a documentação, tudo sem compromisso até a negociação com a loja.
-
A aprovação do crédito depende de múltiplos fatores, como renda, score, entrada e prazo, e uma entrada maior costuma melhorar as condições e aumentar as chances de aprovação.
-
Simular o financiamento BV NaPista não afeta o score de crédito e não gera obrigação com o banco, o que permite que o consumidor chegue à negociação já sabendo o que cabe no orçamento.
Como funciona o financiamento de carro usado ou seminovo: passo a passo
Conhecer o caminho completo da simulação à negociação ajuda a decidir com clareza e evita assinar um contrato sem entender as condições. Veja cada etapa.
-
Defina o valor que cabe no orçamento. Antes de pesquisar qualquer veículo, calcule quanto da sua renda mensal pode ir para a parcela. Para isso, use como referência a prática de mercado de que a parcela não ultrapasse 30% da renda líquida mensal, considerando outras despesas fixas já existentes.
-
Pesquise o carro usado ou seminovo. NaPista permite busca por linguagem natural, como “carro econômico para o dia a dia” ou “SUV para família”. Não é preciso saber marca, modelo ou versão específica. O algoritmo interpreta a necessidade e entrega resultados contextualizados.
-
Consulte a Tabela FIPE para ter referência de preço justo. A Tabela FIPE é o índice nacional de preços médios de veículos da Fundação Instituto de Pesquisas Econômicas, atualizado mensalmente. NaPista oferece essa consulta integrada na plataforma. Saber o preço de referência ajuda a evitar pagar acima do valor praticado pelo mercado.
-
Simule o financiamento BV. Dentro da página do veículo escolhido, selecione o valor de entrada e o número de parcelas. A resposta de crédito chega em segundos e informa se o crédito foi pré-aprovado e o valor estimado das parcelas. A simulação é sem compromisso.
-
Entenda o resultado da análise de crédito. A análise considera renda, histórico de crédito, score, valor de entrada e prazo escolhido. Se o crédito for pré-aprovado, você já conhece o cenário antes de negociar. Se não houver aprovação nas condições simuladas, ajustar a entrada ou o prazo pode mudar o resultado.
-
Reúna a documentação. Em geral, as instituições financeiras solicitam documento de identificação com foto, CPF, comprovante de renda e comprovante de residência. Documentos adicionais podem ser pedidos conforme o perfil do solicitante.
-
Negocie com a loja e assine. Com o crédito pré-aprovado em mãos, entre em contato com a loja via WhatsApp diretamente pela plataforma. A negociação e a assinatura do contrato acontecem entre você e o lojista. NaPista faz a ponte, mas não participa da transação.
O que pesa na aprovação do crédito?
A análise de crédito para financiamento de carro usado ou seminovo considera vários fatores em conjunto. Os principais elementos avaliados incluem renda mensal, comprometimento financeiro já existente, histórico de pagamentos, score de crédito, valor de entrada e prazo escolhido, além de fatores como situação cadastral, garantia do bem, ano, modelo, valor de mercado e relacionamento bancário. O estado documental do veículo também entra na equação. Um carro com restrições, débitos ou gravame ativo pode ter o financiamento recusado mesmo com o CPF aprovado.
Score baixo não impede automaticamente o financiamento. Uma pessoa com pontuação mediana pode conseguir aprovação ajustando entrada e prazo, pois a decisão final depende da análise completa do perfil. Uma entrada maior reduz o valor financiado e o risco percebido pela instituição, o que pode resultar em aprovações mais rápidas e juros menores.
A simulação de financiamento BV NaPista é sem compromisso. O consumidor descobre o cenário antes de qualquer decisão.
Financiar pelo banco, pela concessionária ou por uma plataforma?
Cada caminho de financiamento apresenta um tipo de troca entre controle e praticidade. No banco, o consumidor escolhe o carro em um lugar e negocia o crédito em outro, e muitas vezes só descobre quanto vai pagar depois de já ter se comprometido com o vendedor. O controle sobre a decisão fica fragmentado.
Na concessionária, o processo tende a ser mais prático, mas o consumidor fica restrito ao estoque daquela loja e às condições apresentadas no balcão, sem referência prévia de crédito para negociar com mais segurança.
NaPista integra esses momentos no mesmo ambiente. A busca pelo carro usado ou seminovo e a simulação de financiamento BV acontecem juntas, sem compromisso, antes de qualquer contato com o vendedor. Mais de 90% dos usuários simulam o financiamento antes de entrar em contato com a loja. Isso permite chegar à negociação sabendo o que cabe no orçamento.
Quanto fica a parcela e o que considerar além dela?
A parcela do financiamento depende de três variáveis: valor do veículo, valor de entrada e prazo. Entrada maior reduz o valor financiado e tende a melhorar as condições. Prazo mais longo reduz a parcela mensal, mas aumenta o custo total ao final do contrato. Muitos consumidores analisam apenas o valor da parcela e ignoram o prazo total e o custo final.
O custo real de ter um carro usado ou seminovo inclui IPVA, seguro, manutenção e combustível. Esses valores variam conforme o modelo, o ano de fabricação e o perfil de uso. Considerar apenas a parcela pode comprometer o orçamento nos meses seguintes à compra.
O simulador de financiamento BV NaPista permite testar diferentes combinações de entrada e prazo dentro da própria busca do veículo, sem compromisso, para encontrar o cenário que realmente cabe no bolso.
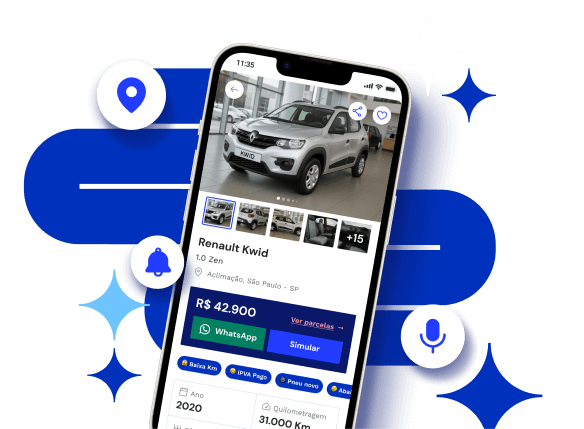
Simule diferentes entradas e prazos e veja o que cabe no seu orçamento.
Simular sem compromisso: por que isso não trava sua decisão
O medo de que a simulação de crédito gere obrigação com o banco ou prejudique o score é comum em quem vai financiar o primeiro ou o segundo carro usado ou seminovo. Esse receio não se aplica à simulação de financiamento BV NaPista.
A simulação é sem compromisso. O consumidor descobre se tem crédito pré-aprovado e o valor estimado das parcelas antes de falar com o vendedor, sem assinar nada e sem gerar obrigação com o banco. Como visto, a maioria dos usuários simula antes de contatar a loja, o que mostra que esse é o caminho para chegar à negociação com clareza.
Consultas leves de verificação de crédito não afetam o score e podem ser realizadas repetidamente sem alterar a pontuação. Simular antes de decidir coloca o consumidor no controle da jornada.
Perguntas frequentes sobre financiamento de carro usado
Qual banco aprova financiamento de carro com score baixo?
Não existe um banco que aprove automaticamente qualquer perfil. Score baixo não impede o financiamento, mas pode influenciar as condições oferecidas. Uma entrada maior ou um prazo diferente podem ajudar na aprovação, pois a análise considera o conjunto do perfil: renda, histórico e valor financiado.
O Banco BV atua com flexibilidade na análise de perfis variados no segmento de carros usados e seminovos. NaPista, como marketplace automotivo do BV, oferece a simulação de financiamento BV integrada na busca do veículo, sem compromisso, para que o consumidor descubra o cenário antes de qualquer decisão. Ajustar a entrada ou o prazo dentro do simulador é uma forma prática de entender como cada variável afeta o resultado da análise.
É melhor financiar carro pelo banco ou pela concessionária?
A escolha depende do nível de controle que o consumidor deseja ter sobre a decisão. Pelo banco, a escolha do veículo e o financiamento ficam separados. Pela concessionária, o consumidor fica restrito ao estoque e às condições apresentadas no balcão, sem referência prévia de crédito.
Simular o financiamento BV NaPista antes de ir à loja permite chegar à negociação já sabendo se há crédito pré-aprovado e o valor estimado das parcelas. Isso muda a posição do consumidor na conversa com o vendedor. Em vez de apenas aceitar as condições apresentadas, ele negocia com informação. A busca pelo carro usado ou seminovo e a simulação de crédito acontecem no mesmo lugar, sem compromisso.
Quanto fica a parcela de um financiamento de carro usado ou seminovo?
A parcela depende de três fatores: valor do veículo, valor de entrada e prazo escolhido. Não existe um valor fixo, pois cada combinação gera um resultado diferente. A forma mais precisa de descobrir é usar o simulador de financiamento BV dentro da busca do veículo NaPista, testando diferentes entradas e prazos até encontrar o cenário que cabe no orçamento.
Além da parcela, é importante considerar o custo total do contrato. Um prazo mais longo reduz a parcela, mas aumenta o total pago ao final. O simulador ajuda a visualizar esse efeito antes de qualquer compromisso.
Dá para financiar carro usado ou seminovo sem comprometer toda a renda?
Dá, e o ponto de partida é entender quanto da renda mensal pode ir para a parcela antes de escolher o veículo. A referência prática do mercado é que a parcela não ultrapasse 30% da renda líquida. O valor de entrada influencia diretamente esse equilíbrio. Entrada maior reduz o valor financiado e a parcela resultante.
A simulação de financiamento BV NaPista é o caminho para entender esse cenário com clareza. O consumidor testa diferentes combinações de entrada e prazo e descobre o que realmente cabe no orçamento antes de falar com qualquer vendedor.
O que acontece depois da simulação?
Depois de simular o financiamento BV NaPista, o consumidor descobre se tem crédito pré-aprovado e o valor estimado das parcelas, sem obrigação com o banco. Se quiser avançar, o próximo passo é entrar em contato com a loja que anuncia o veículo diretamente via WhatsApp, pela própria plataforma.
A partir desse contato, a negociação e a venda acontecem diretamente entre o consumidor e o lojista. NaPista faz a ponte entre os dois, mas não participa da transação. O consumidor chega à conversa com o vendedor já sabendo o que cabe no bolso, o que torna a negociação mais objetiva e segura.
Conclusão: seu próximo passo na rota do financiamento
Financiar um carro usado ou seminovo com clareza começa antes de falar com qualquer vendedor. Entender o que pesa na aprovação do crédito, simular sem compromisso e escolher o veículo que caiba no orçamento formam a base de uma decisão bem estruturada.
NaPista reúne esses elementos no mesmo lugar. A plataforma oferece milhares de veículos anunciados por lojas parceiras do BV em todo o Brasil, simulação de financiamento BV integrada na página de cada veículo e contato direto com o lojista via WhatsApp. O próximo passo é buscar o carro usado ou seminovo e simular o financiamento BV NaPista, sem compromisso, antes de qualquer decisão.
Busque seu carro usado ou seminovo e simule o financiamento BV agora.