Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista | Última atualização: 20 de agosto de 2026
Principais lições deste artigo
- Em 2026, o CET do financiamento costuma superar o rendimento líquido de aplicações conservadoras. Pagar à vista tende a ser mais vantajoso quando a reserva de emergência permanece intacta.
- Descontos à vista em veículos usados podem compensar parte do custo de oportunidade. A decisão exige comparar o CET real com o retorno líquido do capital investido.
- Financiar é a escolha adequada quando há necessidade imediata do veículo e o comprador não possui o valor total sem comprometer a liquidez.
- Manter o prazo em até 36 meses e a entrada acima de 30% reduz de forma relevante o custo total do financiamento em 2026.
- Para comparar cenários e simular o financiamento BV sem compromisso, acesse a plataforma NaPista.
Entendendo o problema na prática
O dilema entre pagar à vista ou financiar envolve custo da dívida e uso do capital disponível.
Ao financiar um carro usado ou seminovo, o custo real da operação não se limita à taxa de juros mensal. O CET incorpora IOF, tarifas de cadastro, seguros embutidos e outros encargos. O CET anual para financiamento de veículos usados no Brasil varia conforme o banco e o perfil do comprador. Isso significa que o custo total da dívida inclui todos esses encargos ao longo do contrato.
Enquanto o financiamento adiciona custos visíveis ao longo do tempo, pagar à vista imobiliza capital em um ativo que se desvaloriza. Um carro típico sofre depreciação significativa nos primeiros anos, com redução mais acentuada no primeiro ano. Se o dinheiro usado na compra estivesse aplicado em renda fixa atrelada à Selic, ele estaria rendendo e não acompanhando a perda de valor do veículo.
Pagar à vista elimina a dívida, mas abre mão dos rendimentos que o capital poderia gerar se mantido investido. Financiar preserva liquidez imediata, mas eleva o custo total do veículo. Nenhuma das duas opções é universalmente melhor. O contexto de cada comprador define a escolha mais adequada.
Comparação entre comprar à vista e financiar
A tabela abaixo resume os principais prós e contras de cada caminho, com base nas condições do mercado brasileiro em 2026.
| Critério | À vista | Financiado |
|---|---|---|
| Custo total do veículo | Menor, sem juros ou encargos | Maior, com CET que incorpora todos os encargos |
| Liquidez após a compra | Baixa, capital imobilizado no veículo | Alta, reserva financeira preservada |
| Custo de oportunidade | Perda do rendimento do capital investido | Capital permanece rendendo, mas há pagamento de juros |
| Risco de inadimplência | Inexistente | Presente, a inadimplência no setor atingiu o maior nível da década em 2026 |
| Poder de negociação | Maior, desconto à vista é comum | Menor, lojista já embute margem no financiamento |
| Acesso imediato ao veículo | Sim, se houver o valor disponível | Sim, mesmo sem o valor total |
O desconto à vista influencia diretamente o cálculo. Lojas costumam oferecer redução de preço para compradores à vista em veículos usados, especialmente em modelos de baixa liquidez ou que precisam de reparos. Esse desconto pode compensar parcialmente o custo de oportunidade do capital imobilizado.
A decisão correta exige comparar o CET real do financiamento com o retorno líquido de impostos de um investimento conservador, e não apenas a taxa anunciada ou o rendimento da bolsa. A regra prática é solicitar o CET por escrito ao banco, em vez de considerar apenas a taxa de juros anunciada.
Como colocar em prática: passo a passo para decidir
Passo 1: avalie sua reserva de emergência
A reserva de emergência nunca deve ser usada integralmente para comprar um veículo. Se pagar à vista esgota sua liquidez, financiar parte do valor ou escolher um veículo mais acessível é a rota mais segura.
Passo 2: calcule o custo de oportunidade real
Comparar o CET anual do financiamento com o rendimento líquido de uma aplicação conservadora, como CDB ou Tesouro Selic, orienta a escolha. Se o CET supera o rendimento do investimento, situação comum em 2026, pagar à vista tende a ser mais vantajoso do ponto de vista financeiro.
Passo 3: avalie sua necessidade imediata
Necessidade imediata do veículo pesa na decisão. Se você precisa do carro agora para trabalhar ou para a família e não tem o valor total disponível, o financiamento se torna o caminho viável. Financiar permite a posse imediata do veículo para quem não tem o valor total disponível.
Passo 4: verifique o comprometimento de renda
Antes de definir a parcela, calcule o impacto total do veículo no orçamento mensal. A parcela do financiamento não deve ultrapassar 15% da renda líquida mensal, pois os custos de propriedade, como IPVA, seguro, manutenção e combustível, somam outros 10% a 15% do orçamento. Ultrapassar esse limite pode comprometer a capacidade de honrar o contrato em meses de maior despesa.
Passo 5: simule antes de decidir
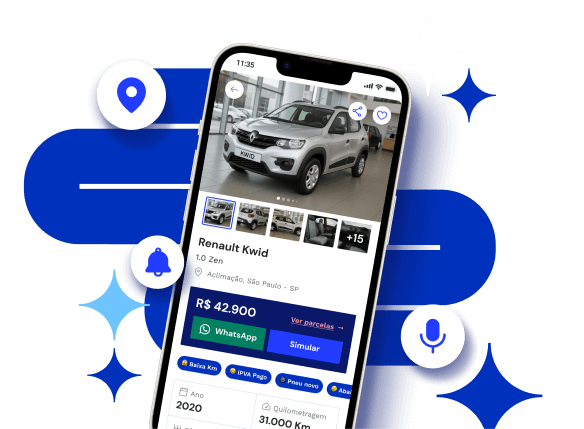
Simular o financiamento antes de fechar negócio reduz surpresas. Ao usar a simulação BV diretamente na página do veículo NaPista, você descobre o valor da parcela e a pré-aprovação de crédito em segundos, sem gerar obrigação com o banco.
Exemplos por perfil de comprador e referências da Tabela FIPE
Os cenários abaixo usam perfis comuns de compradores e referências genéricas da Tabela FIPE de agosto de 2026 para ilustrar como a decisão muda conforme o contexto.
Primeiro carro (jovem, renda limitada): esse comprador geralmente não tem o valor total disponível. Financiar com a maior entrada possível e prazo mais curto reduz o custo total. Aumentar a entrada de 30% para 40% e reduzir o prazo de 48 para 36 meses pode gerar economia superior a R$ 7.000 em juros ao longo do contrato. NaPista permite buscar por linguagem natural, como “primeiro carro econômico”, e simular o financiamento BV na mesma jornada.
Família (casal com filhos, decisão compartilhada): famílias costumam ter mais capital acumulado e maior estabilidade de renda. Quando pagar à vista não compromete a reserva de emergência, a economia em juros se torna relevante. Caso contrário, financiar com entrada robusta e prazo controlado preserva a liquidez para imprevistos. A busca por “carro para família com recém-nascido” NaPista retorna veículos com espaço e custo-benefício alinhados ao perfil.
Motorista de aplicativo (veículo como ferramenta de trabalho): para esse perfil, o veículo precisa gerar receita suficiente para cobrir custos e parcela. O programa Move Brasil, ampliado em julho de 2026, oferece condições especiais de financiamento para motoristas de aplicativo e taxistas em veículos seminovos até R$ 150.000. Verificar a elegibilidade antes de optar pelo financiamento convencional pode reduzir o custo da operação.
Tendências de crédito e comportamento do mercado em 2026
O mercado de financiamento de veículos usados e seminovos no Brasil vive um momento de expansão com cautela. O volume de financiamentos chegou a 3,78 milhões de unidades no primeiro semestre de 2026, alta de 10,9% sobre o mesmo período de 2025, o maior nível desde 2008. Veículos usados lideraram o crescimento, com 2,38 milhões de unidades financiadas contra 1,39 milhão de zero-quilômetro.
Esse crescimento no volume veio acompanhado de maior cautela por parte das instituições financeiras. Os bancos estão mais seletivos. A inadimplência no financiamento veicular atingiu o maior nível da década em 2026, aproximando-se dos patamares da crise de 2011-2012. Compradores com perfil de crédito mais fraco podem encontrar dificuldades de aprovação ou condições menos favoráveis.
Outro movimento relevante é o alongamento dos prazos. Os prazos médios de financiamento de automóveis têm aumentado, o que reduz a parcela mensal, mas eleva o custo total. Esse ponto exige atenção de quem prioriza economia no longo prazo.
Para quem busca um carro usado ou seminovo nesse cenário, a combinação de entrada maior, prazo mais curto e simulação prévia do CET representa o caminho mais seguro para evitar que a compra do veículo se transforme em uma dívida desproporcional à renda.
Perguntas frequentes
Vale a pena financiar um carro usado em 2026?
O contexto financeiro do comprador define a resposta. Financiar vale a pena quando há necessidade imediata do veículo, inexistência de valor total disponível sem comprometer a reserva de emergência, possibilidade de entrada de pelo menos 30% e prazo em até 36 meses. Quando o CET anual do financiamento supera o rendimento líquido do investimento conservador, pagar à vista tende a ser mais vantajoso, desde que a liquidez permaneça preservada.
O que é o CET e por que ele importa mais do que a taxa de juros?
O Custo Efetivo Total, ou CET, é o indicador que reúne todos os encargos de um financiamento: juros, IOF, tarifas de cadastro e seguros embutidos. A taxa de juros anunciada pelo banco é sempre menor do que o CET real. A legislação brasileira exige que o CET seja informado por escrito em todo contrato de crédito. Solicitar o CET antes de assinar qualquer contrato de financiamento permite comparar corretamente com o custo de oportunidade de pagar à vista.
Comprar à vista garante desconto na loja?
Na maioria dos casos, sim. Compradores à vista têm maior poder de negociação porque eliminam a incerteza de aprovação de crédito para o lojista. Descontos abaixo da Tabela FIPE de agosto de 2026 são comuns em carros usados e seminovos, com variação conforme o modelo, a condição do veículo e a liquidez daquele carro no mercado. Modelos de alta demanda tendem a ter descontos menores. Veículos com menor giro no pátio costumam oferecer margens de negociação maiores.
Simular o financiamento BV NaPista compromete meu crédito?
Não. A simulação de financiamento BV disponível NaPista é sem compromisso. Você descobre se tem crédito pré-aprovado e o valor estimado das parcelas sem gerar obrigação com o banco. Mais de 90% dos usuários NaPista simulam o financiamento antes de entrar em contato com a loja, justamente para chegar à negociação com mais informação e segurança.
Qual é o prazo ideal para financiar um carro usado ou seminovo?
Prazos mais curtos reduzem o custo total do financiamento, mesmo com parcela mensal mais alta. O mercado em 2026 mostra tendência de alongamento dos contratos, com prazo médio acima de 47 meses, mas esse movimento aumenta o valor total pago em juros. A recomendação geral é não ultrapassar 36 meses para veículos usados, combinando prazo controlado com a maior entrada possível. Antes de decidir, simule diferentes cenários de prazo e entrada diretamente NaPista para visualizar o impacto real na parcela.
Conclusão
A decisão entre comprar à vista ou financiar um carro usado ou seminovo em 2026 depende do equilíbrio entre custo da dívida, liquidez e necessidade. Pagar à vista elimina juros e aumenta o poder de negociação, mas imobiliza capital em um ativo que se desvaloriza. Financiar preserva a liquidez e permite a posse imediata do veículo, mas eleva o custo total da compra quando o CET supera o rendimento dos investimentos.
Três critérios devem guiar a decisão: liquidez disponível após a compra, custo de oportunidade real do capital e necessidade imediata do veículo. Com esses pontos mapeados, a rota adequada fica mais clara.
NaPista reúne busca por linguagem natural, um catálogo amplo de veículos de lojas parceiras do BV em todos os estados brasileiros e simulação de financiamento BV integrada na jornada, tudo sem compromisso. Você pesquisa, simula e decide com informação, sem pressão.