Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Carta de crédito contemplada é a cota já sorteada ou contemplada por lance. Ela permite uso imediato do crédito, sem fila de espera.
-
O custo real inclui ágio ao vendedor, saldo de parcelas restantes, taxa de administração, fundo de reserva e taxa de transferência, além do valor anunciado.
-
Validar a cota diretamente com a administradora autorizada pelo Banco Central é obrigatório para reduzir o risco de golpe e garantir a transferência legal.
-
Após a transferência aprovada, a administradora paga o vendedor do veículo diretamente. O comprador continua responsável pelas parcelas até o fim do grupo.
-
Com o crédito validado, encontre o carro ideal NaPista.
O que é carta de crédito contemplada e como funciona?
No consórcio, um grupo de pessoas contribui mensalmente para um fundo comum. A cada assembleia, uma ou mais cotas são contempladas por sorteio, baseado na Loteria Federal, ou por lance, quando um participante oferta um valor para antecipar sua vez. A contemplação é a atribuição ao consorciado do crédito para aquisição do bem ou serviço, conforme o art. 22 da Lei nº 11.795/2008.
Quando alguém vende uma cota já contemplada, transfere o direito de usar esse crédito imediatamente. Esse acesso imediato diferencia a cota contemplada de uma cota comum e justifica o pagamento de um valor extra ao vendedor, chamado de ágio.

Além da venda, quem é sorteado e recebe a contemplação também pode usar a carta para comprar um carro usado ou seminovo, acessando o estoque de lojas parceiras do BV. A carta não precisa ser vendida. O contemplado pode usar o crédito diretamente para adquirir o veículo de que precisa.
Dois pontos importantes para quem compra uma cota de terceiros:
-
O crédito não é transferido em dinheiro. A administradora paga o fornecedor diretamente, e o novo titular ainda passa por análise documental e de crédito.
-
A contemplação não encerra as obrigações financeiras. O consorciado continua pagando as parcelas restantes até o encerramento do grupo, conforme o art. 27 da Lei nº 11.795/2008.
O que é ágio e por que ele existe
Ágio é o valor pago ao titular da cota para assumir os direitos sobre ela. Esse valor existe porque a cota contemplada dá acesso imediato ao crédito e elimina a espera pelo sorteio ou pelo lance. Em cota não contemplada, o novo cotista ainda depende de sorteio ou lance para receber o crédito. Em cota contemplada, o crédito já está liberado e pode ser usado em poucos dias após a transferência.
O ágio não segue tabela oficial. O valor depende da oferta e da procura, do tamanho do crédito e das condições do grupo. Para entender a lógica, considere um exemplo ilustrativo:
-
Valor da carta de crédito: R$ 200 mil
-
Ágio cobrado pelo vendedor: R$ 30 mil
-
Saldo de parcelas restantes a assumir: R$ 150 mil
-
Taxa de transferência (varia por administradora): a confirmar com a administradora
-
Custo total estimado: R$ 180 mil ou mais, conforme as taxas contratuais
Esses são valores de exemplo para ilustrar a lógica do cálculo. Os números reais devem ser solicitados diretamente à administradora antes de qualquer decisão. Para isso, é fundamental entender todos os componentes que formam o custo real de uma carta contemplada.
Quanto custa carta de crédito contemplada: cálculo do custo real
O anúncio de uma carta contemplada costuma destacar o valor do crédito e o ágio. O custo real, porém, envolve mais componentes. O custo total deve somar: valor pago ao vendedor (ágio), parcelas restantes, taxa de administração, fundo de reserva, seguros, reajustes, eventuais taxas de transferência e outras despesas previstas no contrato.
Usando o exemplo anterior:
|
Componente |
Valor de exemplo |
Observação |
|---|---|---|
|
Ágio ao vendedor |
R$ 30 mil |
Negociável, sem tabela oficial |
|
Saldo de parcelas restantes |
R$ 150 mil |
Inclui fundo comum, taxa de administração e fundo de reserva diluídos |
|
Taxa de administração (faixa de mercado para veículos: 12% a 18% do valor da carta) |
Embutida nas parcelas |
Confirmar o percentual total no contrato |
|
Fundo de reserva (faixa de mercado para veículos: 1% a 2% do valor da carta) |
Embutido nas parcelas |
Parte pode ser devolvida ao final do grupo |
|
Taxa de transferência (mediana de mercado: R$ 1.506, varia de R$ 160 a R$ 17.200) |
A confirmar |
Responsabilidade definida entre as partes no contrato de cessão |
O valor final pode se aproximar ou superar o preço do veículo à vista. Isso depende do ágio e do saldo restante. Pedir os números reais à administradora antes de fechar qualquer acordo é indispensável.
Passo a passo de validação da cota junto à administradora
Validar a cota junto à administradora é a etapa mais importante antes de pagar qualquer valor. A primeira verificação ao avaliar uma cota contemplada é confirmar se a administradora está autorizada pelo Banco Central. Essa checagem pode ser feita diretamente no portal do Banco Central do Brasil, pesquisando pelo nome ou CNPJ da empresa.
Com a administradora confirmada como autorizada, faça as seguintes perguntas diretamente a ela, e não ao vendedor:
-
A cota está realmente contemplada? Peça o número da cota e confirme diretamente com a administradora.
-
Quem é o titular atual da cota e qual o valor do crédito disponível?
-
Qual o saldo de parcelas a pagar e o valor de cada parcela?
-
Existem parcelas em atraso? Em caso positivo, quem paga e como fica a transferência?
-
Qual a taxa de administração e o fundo de reserva já pagos e os que ainda faltam?
-
A administradora autoriza a transferência da cota para o seu nome? Quais documentos exige?
-
Qual o prazo para usar o crédito após a transferência e quais documentos o vendedor do veículo precisa apresentar?
-
O crédito pode ser usado para comprar carro usado ou seminovo? Há restrição de ano, modelo ou tipo de loja?
-
Quais são os custos da transferência de titularidade e quem paga?
-
O que acontece se você desistir depois de transferir a cota?
Peça todas as respostas por escrito e desconfie de quem pressiona para fechar rápido ou não fornece o contato oficial da administradora. O Banco Central do Brasil disponibiliza orientações completas sobre consórcios e os direitos do consorciado, incluindo como registrar reclamações contra administradoras pelo sistema RDR.
A Lei nº 11.795/2008 estabelece que a transferência de titularidade depende de anuência prévia da administradora. Um acordo particular entre vendedor e comprador, sem passar pela administradora, não transfere a cota e expõe o comprador a riscos sérios. Diante disso, a segurança na compra de uma carta contemplada de terceiros depende diretamente de validar a cota na administradora e formalizar a transferência de titularidade.
É seguro comprar carta de crédito contemplada de terceiros?
A segurança na compra de carta contemplada de terceiros está ligada à validação da cota na administradora e à formalização da transferência de titularidade. Vendedores pessoa física podem não apresentar histórico comercial, o que exige atenção redobrada na verificação.
Sinais de oferta suspeita que devem acender o alerta:
-
Preço muito abaixo do mercado, sem justificativa clara
-
Vendedor que não fornece o número da cota ou o nome da administradora
-
Pressa para pagar o ágio antes de qualquer confirmação oficial
-
Pedido de depósito em conta pessoal ou de terceiro
-
Ausência de contrato de cessão de direitos
-
Administradora que não confirma a contemplação quando contatada diretamente
-
Promessa de liberação imediata sem análise ou afirmação de contemplação “100% garantida”
Uma operação da Polícia Civil do Paraná em abril de 2026 prendeu 25 pessoas por vender cotas comuns de consórcio como se fossem cartas contempladas, com promessa de liberação imediata que nunca se concretizava. O Tribunal de Justiça de Minas Gerais também condenou uma empresa de consórcio ao pagamento de R$ 5 mil por danos morais e à restituição de R$ 13 mil a um consumidor que pagou por uma falsa carta contemplada.
O pagamento do ágio deve ter recibo e contrato de cessão de direitos assinado. A transferência precisa ser registrada formalmente na administradora para ter validade jurídica.
Como usar a carta contemplada para comprar um carro
Usar a carta contemplada para comprar um carro exige seguir o fluxo da administradora. Após a contemplação e a aprovação da transferência, o crédito é usado para comprar o veículo. O novo titular escolhe um carro usado ou seminovo dentro do valor da carta, apresenta a documentação exigida pela administradora e aguarda o pagamento direto ao vendedor. A administradora pode exigir documentação adicional antes de liberar o crédito, incluindo avaliação do bem e comprovação de garantias.
Antes de escolher o veículo, verifique:
-
Se o crédito disponível cobre o valor do carro pretendido
-
O estado de conservação e o histórico de manutenção do veículo
-
A documentação do carro, como CRLV, histórico de multas e débitos
-
O preço de referência na Tabela FIPE
-
Se a administradora aceita o tipo de veículo e o perfil do vendedor
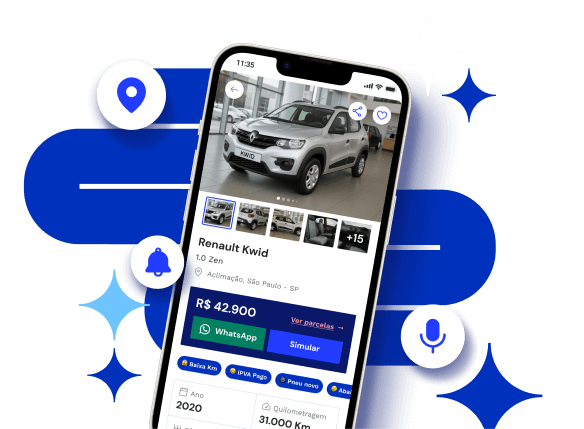
Depois de validar a cota e entender o processo, o próximo passo é encontrar o veículo certo. NaPista reúne mais de 270 mil veículos anunciados por lojas parceiras do BV em todos os estados brasileiros, com busca por linguagem natural que permite pesquisar por necessidade real, como “carro econômico para o dia a dia” ou “SUV para família”, sem precisar saber marca, modelo ou versão específica. A simulação de financiamento BV está integrada na jornada, sem compromisso, e o contato com o lojista acontece diretamente via WhatsApp. NaPista faz a ponte entre o consumidor e a loja parceira do BV. Comece sua busca agora.
O que acontece se você não for contemplado e quitar o consórcio
Entender o que acontece com quem não é contemplado e quita o consórcio ajuda a avaliar o funcionamento completo do sistema e os direitos do consorciado. O consorciado que não for contemplado e quitar todas as parcelas tem direito à restituição da importância paga ao fundo comum, calculada com base no percentual amortizado do valor do bem vigente na data da assembleia de contemplação, acrescida dos rendimentos da aplicação, conforme o art. 30 da Lei nº 11.795/2008. Essa restituição depende de contemplação, mesmo que seja apenas para fins de devolução, e pode ocorrer até o encerramento do grupo.
A taxa de administração é remuneração pelo serviço prestado e não compõe o fundo comum restituído. As condições variam conforme o contrato de cada grupo. Consulte a administradora para entender exatamente o que se aplica à sua cota.
Perguntas frequentes sobre carta de crédito contemplada
É seguro pegar carta de crédito contemplada?
Sim, desde que você siga os passos de validação e formalização descritos neste artigo. Sem esses cuidados, o risco de golpe aumenta de forma relevante.
Qual a pegadinha do consórcio?
A principal armadilha é não calcular o custo total antes de fechar o negócio. O ágio parece o único custo extra, mas o comprador também assume o saldo de parcelas restantes, a taxa de administração embutida nessas parcelas, o fundo de reserva e a taxa de transferência. O valor final pode se aproximar ou superar o preço do veículo à vista. Outra armadilha comum é fechar um acordo particular sem passar pela administradora, o que não transfere a cota legalmente.
Tem como ser contemplado sem dar lance?
Sim. O sorteio mensal, baseado na Loteria Federal, dá a mesma chance de contemplação a todos os consorciados com pagamentos em dia, sem custo extra além das parcelas normais. O lance é opcional e serve para quem quer antecipar a contemplação.
Carta de crédito contemplada tem juros?
O consórcio não cobra juros sobre o crédito, pois não é um empréstimo. Isso não significa custo zero. Há taxa de administração e podem existir fundo de reserva, seguros e outras cobranças previstas em contrato. No caso de uma cota contemplada comprada de terceiros, o ágio é um custo adicional que não existe no consórcio contratado diretamente.
Carta contemplada pode ser usada para comprar carro?
Sim, desde que a cota seja de um grupo de veículos. O crédito é vinculado à categoria do bem referenciada no contrato. É necessário confirmar com a administradora se há restrições de ano, modelo, tipo de loja ou condição do veículo, novo ou usado.

Como transferir carta de crédito contemplada?
A transferência exige anuência prévia da administradora. O processo envolve acordo entre vendedor e comprador sobre o ágio e a responsabilidade pela taxa de transferência, reunião da documentação exigida, como identidade, CPF, comprovante de residência e renda do comprador, protocolo do pedido junto à administradora, análise cadastral e de crédito do novo titular e formalização da nova titularidade. Um acordo particular sem passar pela administradora não tem validade legal.
O que acontece quando uma carta de crédito é contemplada?
O consorciado recebe a atribuição do crédito para comprar o bem referenciado no contrato. A partir daí, passa por análise documental e de garantias exigidas pela administradora. Após aprovação, a administradora paga o vendedor do veículo diretamente. O consorciado continua pagando as parcelas restantes até o encerramento do grupo.
Onde comprar carta de crédito contemplada?
Cotas contempladas são oferecidas por titulares que desejam vender seus direitos, por corretoras especializadas e por canais de anúncio. Independentemente de onde a oferta apareça, a validação deve ser feita diretamente com a administradora autorizada pelo Banco Central, e não com o vendedor. Confirme o número da cota, a situação da contemplação e as condições de transferência antes de qualquer pagamento.
Conclusão: valide, calcule e compre com segurança
Carta de crédito contemplada é uma forma legítima de acessar crédito para comprar um carro usado ou seminovo sem depender da espera por sorteio ou lance. O caminho seguro passa por três etapas: validar a cota diretamente com a administradora autorizada pelo Banco Central, calcular o custo real somando ágio, saldo de parcelas, taxa de administração, fundo de reserva e taxa de transferência, e formalizar a transferência de titularidade pela administradora, sem se limitar a acordo particular.
Desconfie de ofertas com preço muito abaixo do mercado, vendedores que evitam fornecer o número da cota ou o contato oficial da administradora e qualquer pedido de pagamento urgente antes da confirmação oficial. Peça tudo por escrito e consulte as orientações do Banco Central sobre consórcios e a Lei nº 11.795/2008 sempre que tiver dúvida sobre seus direitos.
Com o crédito validado e a transferência aprovada, o próximo passo é encontrar o veículo certo. NaPista reúne mais de 270 mil carros usados e seminovos, motos e veículos pesados anunciados por lojas parceiras do BV em todos os estados brasileiros, com busca por linguagem natural, Tabela FIPE integrada e atualizada mensalmente e simulação de financiamento BV sem compromisso.