Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Planejar o orçamento completo antes de escolher o carro, somando parcelas, combustível, seguro, IPVA e manutenção para garantir que o veículo caiba na sua realidade financeira.
-
Simular o financiamento BV antes de negociar, para enxergar crédito pré-aprovado e valor estimado das parcelas sem compromisso e sem afetar o score.
-
Comparar propostas pelo CET, o Custo Efetivo Total, que inclui todos os encargos e mostra o custo real do financiamento.
-
Entender a alienação fiduciária, em que o veículo fica vinculado ao banco até a quitação total, o que impede a transferência livre enquanto o contrato estiver em aberto.
-
Buscar o carro, moto ou veículo pesado ideal em um portal inteligente e contar com um copiloto para navegar NaPista.
Como fazer financiamento de carro usado passo a passo
O processo de financiamento de carro usado ou seminovo segue uma sequência lógica. Conhecer cada etapa com antecedência reduz erros, evita surpresas no contrato e aumenta as chances de aprovação.

1. Planeje o orçamento real
Definir o orçamento mensal é o primeiro passo. Calcule quanto você pode comprometer por mês e some a parcela estimada do financiamento aos custos de uso, como combustível, seguro, IPVA, manutenção e eventuais reparos. O veículo precisa caber no orçamento completo, não apenas no valor da parcela.
2. Defina o carro usado ou seminovo dentro desse orçamento
Escolher o veículo com base no teto de gasto evita frustração na hora da análise de crédito. Com o limite definido, busque veículos que se encaixem nele. Consulte a Tabela FIPE de setembro de 2026 para ter uma referência de preço médio de mercado e negociar com mais segurança.
3. Simule o financiamento antes de negociar
Fazer a simulação antes de ir à loja traz clareza sobre o cenário de crédito. A simulação mostra se há crédito pré-aprovado e qual seria o valor estimado das parcelas para aquele veículo específico, sem compromisso e sem afetar o seu crédito. Mais de 90% dos usuários NaPista simulam o financiamento BV antes de falar com o vendedor.
4. Reúna a documentação
Organizar os documentos com antecedência agiliza o processo. Separe os documentos pessoais e os do veículo antes de ir à loja. A lista completa está na seção a seguir.
5. Passe pela análise de crédito
O banco avalia a capacidade de pagamento antes de aprovar o financiamento. A instituição financeira analisa renda, histórico de crédito, nível de endividamento e outros fatores. A concessão depende sempre dessa análise e da política de crédito vigente.
6. Leia o contrato com atenção
Verificar o contrato em detalhe evita surpresas ao longo do financiamento. Antes de assinar, confira o CET, o prazo, as garantias, os encargos em caso de atraso e as condições de quitação antecipada. Compare sempre o CET entre propostas, não apenas a taxa de juros.
7. Assuma o veículo e acompanhe até a quitação
Após a aprovação e a assinatura do contrato, o veículo é liberado para uso. O pagamento das parcelas segue até a quitação total. Quando isso acontece, a restrição de alienação fiduciária é baixada e o carro fica completamente livre para transferência.
O que o banco analisa antes de aprovar o financiamento de carro usado
O banco avalia o risco de crédito com base em um conjunto de fatores. Entender esses critérios ajuda a preparar melhor a proposta.
Os principais pontos analisados são:
-
Renda: a capacidade de pagamento é o fator central. A renda comprovada precisa ser compatível com o valor da parcela, considerando o comprometimento total com outras dívidas.
-
Histórico de crédito: o banco consulta o histórico de pagamentos do solicitante, incluindo registros em órgãos de proteção ao crédito e o Sistema de Informações de Crédito (SCR) do Banco Central.
-
Nível de endividamento: o banco verifica quanto da renda mensal já está comprometido com outras parcelas. O ideal é que o endividamento total fique abaixo de 30% da renda mensal.
-
Relacionamento com a instituição: clientes com histórico de relacionamento com o banco podem ter condições diferenciadas na análise.
-
Idade e valor do veículo: para o financiamento de caminhões, o banco define limites de idade de fabricação do veículo, sendo necessário consultar as condições vigentes. Veículos mais antigos podem ter condições específicas de financiamento.
Documentos para financiar carro usado
Reunir a documentação com antecedência torna o processo mais ágil. A lista varia conforme o perfil do comprador.
Para pessoa física, os documentos básicos são:
-
RG e CPF
-
Comprovante de residência atualizado, com conta de consumo de até 90 dias
-
Comprovante de renda, como holerites dos últimos meses para empregados formais, Declaração de Imposto de Renda para autônomos e empresários, e extratos bancários quando houver renda variável
Para quem tem CNPJ, a análise inclui a documentação da empresa, além dos documentos pessoais do sócio responsável.
Os documentos do veículo também são indispensáveis:
-
CRLV, Certificado de Registro e Licenciamento de Veículo
-
CRV, Certificado de Registro de Veículo
-
Laudo cautelar, frequentemente exigido para seminovos, para verificar procedência e estado do veículo
O que é CET e por que ele importa mais que a taxa de juros
O CET, Custo Efetivo Total, representa o custo completo do financiamento em uma única taxa anual. Esse indicador reúne juros, tarifas, IOF, seguros e todos os encargos vinculados à operação em um único número. Ele mostra o custo real do crédito, diferente da taxa de juros nominal, que representa apenas uma parte do custo.
A Resolução CMN nº 4.881/2020, em vigor desde 1º de fevereiro de 2021, obriga as instituições financeiras a calcular e informar o CET antes da assinatura de operações de crédito e de arrendamento mercantil com pessoa física. Isso significa que o banco precisa mostrar o CET antes da assinatura do contrato e apresentar o demonstrativo com o valor em reais de cada componente do custo.
Uma parcela menor nem sempre indica um custo menor. Dois financiamentos com a mesma taxa de juros podem ter CET diferentes se um deles incluir tarifas ou seguros mais altos. A forma correta de comparar propostas é pedir o CET por escrito e usar esse indicador como base. O demonstrativo detalha quanto do seu dinheiro vai para juros, quanto vai para seguro e quanto vai para tarifas, em reais.
Para consultar a definição oficial do CET, acesse o texto da Resolução CMN nº 4.881/2020 no Banco Central do Brasil.
Como funciona a alienação fiduciária no financiamento
No financiamento de veículos BV, o veículo fica alienado ao banco como garantia até a quitação do contrato. Na prática, o comprador pode usar o carro normalmente, dirigir, fazer revisões e contratar seguro, mas o bem permanece vinculado à instituição financeira até a quitação total.
Essa condição aparece registrada no documento do veículo como um gravame. A alienação é a garantia prevista no contrato e o gravame é o registro dessa condição. Enquanto o financiamento estiver em aberto, o veículo não pode ser transferido livremente.
Após a quitação, a instituição financeira deve providenciar a baixa do gravame. A baixa nem sempre aparece de forma imediata, por isso o proprietário deve verificar se a restrição foi efetivamente removida do registro. Só depois disso o veículo fica completamente livre para transferência.
Em caso de inadimplência, o credor pode propor ação de busca e apreensão para retomar o veículo dado em garantia. Para evitar essa situação, a recomendação é renegociar a dívida com o banco antes que o atraso se prolongue. A definição oficial de alienação fiduciária está disponível no portal do Banco Central do Brasil.
É necessário ter o nome limpo para financiar um carro?
Cada proposta passa por análise individual. Restrições no CPF dificultam a aprovação do financiamento, e o resultado depende da análise de crédito e da política vigente da instituição.
A presença de restrições no CPF tende a dificultar ou inviabilizar a aprovação, mas o cenário pode mudar conforme o perfil completo do solicitante. Alguns caminhos que podem ajudar são:
-
Organizar a documentação de renda de forma completa, incluindo extratos bancários que demonstrem fluxo de caixa regular
-
Considerar uma entrada maior, que reduz o valor financiado e pode melhorar a análise de risco
-
Avaliar a possibilidade de um avalista ou garantidor, conforme as condições aceitas pela instituição
-
Regularizar dívidas pendentes antes de solicitar o crédito, o que melhora o histórico de pagamentos ao longo do tempo
Usar sempre expressões como “pode”, “consulte as condições vigentes” e “simule para saber o seu cenário” ajuda a alinhar expectativas. A concessão de crédito depende sempre da análise e da política vigente, e nenhuma plataforma ou simulação garante aprovação.
Para colocar essa recomendação em prática, NaPista oferece a simulação do financiamento BV integrada à busca do veículo. Busque o carro, moto ou veículo pesado ideal para você em um portal inteligente, conte com um copiloto para navegar NaPista e simule o financiamento BV antes de falar com o lojista.
Como usar a simulação de financiamento BV NaPista
NaPista é o marketplace automotivo do Banco BV. A plataforma reúne mais de 300 mil veículos usados e seminovos anunciados por mais de 16,5 mil lojas PJ parceiras do BV em todos os estados brasileiros, com Tabela FIPE integrada e busca por linguagem natural que interpreta a necessidade real do consumidor.
Dentro da página de qualquer veículo, é possível simular o financiamento BV escolhendo o valor de entrada e o número de parcelas. A resposta indica se há crédito pré-aprovado e o valor estimado das parcelas para aquele veículo específico. A simulação é gratuita, não gera obrigação com o banco e não afeta o crédito do consumidor.
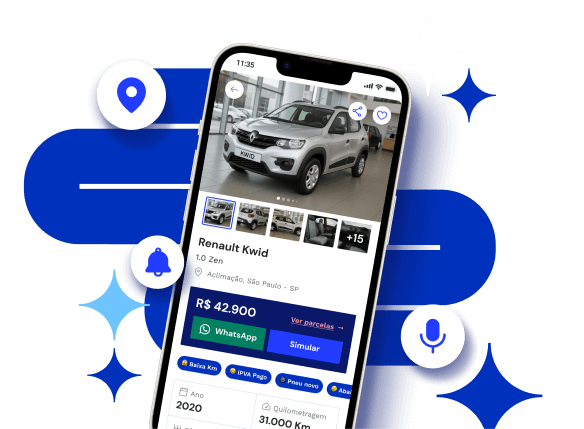
Como mencionado, a maioria dos usuários chega à negociação já com a simulação feita. Esse comportamento permite negociar com mais segurança, sabendo o que cabe no orçamento e o que esperar do contrato.
Todos os anúncios NaPista vêm de lojas PJ parceiras do BV, cada uma com gerente de relacionamento dedicado. A negociação e a venda acontecem diretamente entre consumidor e lojista, e NaPista faz a ponte e não participa da transação.
Para encontrar o carro usado ou seminovo que caiba no seu orçamento, explore as opções disponíveis NaPista e simule o financiamento BV sem compromisso.
Perguntas frequentes
É preciso ter o nome limpo para financiar um carro usado?
Restrições no CPF dificultam a aprovação, mas não determinam automaticamente uma recusa. A análise considera o perfil completo do solicitante, como renda, histórico de pagamentos, nível de endividamento e outros fatores. Consulte as condições vigentes e simule para saber o seu cenário.
O que o banco analisa antes de aprovar o financiamento?
A análise de crédito avalia renda comprovada, histórico de crédito, nível de endividamento total, relacionamento com a instituição e características do veículo, como idade e valor. A concessão depende sempre dessa análise e da política de crédito vigente.
Quais documentos são necessários para financiar um carro usado?
Para pessoa física, os documentos básicos são RG, CPF, comprovante de residência atualizado e comprovante de renda, como holerites para empregados formais ou Declaração de Imposto de Renda para autônomos e empresários. Para o veículo, são necessários CRLV, CRV e, em casos de seminovos, laudo cautelar. Extratos bancários podem ser solicitados para complementar a comprovação de renda.
O que é CET?
CET é o Custo Efetivo Total do financiamento. Esse indicador reúne juros, tarifas, IOF, seguros e todos os encargos vinculados à operação em um único número. Ele é o parâmetro correto para comparar propostas de financiamento.
O que é alienação fiduciária?
Alienação fiduciária é a garantia jurídica do contrato, em que o veículo fica vinculado ao banco até a quitação. Na prática, isso impede a transferência livre do bem enquanto houver saldo devedor.
Simular o financiamento compromete meu crédito?
Simular o financiamento BV NaPista não compromete o crédito. O consumidor descobre se há crédito pré-aprovado e o valor estimado das parcelas sem gerar qualquer obrigação com o banco.
Dá para financiar carro usado com entrada reduzida?
O valor de entrada varia conforme o perfil do cliente e a análise de crédito. Uma entrada maior reduz o valor financiado e tende a diminuir a parcela. Simule diferentes cenários de entrada para entender o impacto no valor das parcelas antes de negociar.
O que acontece se eu atrasar uma parcela?
O atraso gera encargos previstos em contrato e pode resultar em registro nos órgãos de proteção ao crédito. Em caso de inadimplência prolongada, a instituição financeira pode iniciar processo de busca e apreensão do veículo. A recomendação é renegociar a dívida com o banco antes que o atraso se prolongue.
Como funciona a simulação de financiamento BV NaPista?
Dentro da página de qualquer veículo anunciado NaPista, é possível simular o financiamento BV escolhendo o valor de entrada e o número de parcelas. A resposta indica se há crédito pré-aprovado e o valor estimado das parcelas para aquele veículo. A simulação é gratuita, não gera obrigação com o banco e não afeta o crédito do consumidor.
Conclusão: o próximo passo para conquistar seu carro usado
Financiar um carro usado ou seminovo fica mais simples quando você conhece o processo inteiro. Planejar o orçamento real, simular antes de negociar, reunir a documentação, entender o CET, saber o que é alienação fiduciária e chegar à loja com informação reduz o risco de pagar mais do que deveria ou de assinar algo que não entendeu.
O próximo passo prático é simular o financiamento BV antes de falar com o lojista. NaPista integra essa ferramenta à jornada de busca do veículo, sem compromisso e sem afetar o seu crédito.
Para avançar, explore as opções de carros, motos e veículos pesados NaPista, conte com um copiloto para navegar a plataforma e faça a simulação do financiamento BV no mesmo ambiente.