Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais lições deste artigo
-
Carta de crédito contemplada é uma cota já liberada que pode ser transferida e exige verificação direta na administradora e transferência formal para reduzir o risco de golpes.
-
Antes de comprar, vale calcular o orçamento real, incluindo parcelas restantes, ágio negociado e custos de propriedade do veículo.
-
Confirmar a autenticidade da cota diretamente com a administradora por canais oficiais e exigir comprovante de contemplação é um passo essencial antes de qualquer pagamento.
-
O comprador deve pagar o ágio somente após a transferência formal aprovada pela administradora, pois o pagamento antecipado é o erro mais comum que causa prejuízo.
-
Com o crédito liberado, encontre o carro usado ou seminovo ideal NaPista.
O que é carta de crédito contemplada e por que ela existe
No consórcio, um grupo de pessoas paga parcelas mensais que formam um fundo coletivo. A cada assembleia, um ou mais participantes são contemplados por sorteio ou lance e recebem a carta de crédito para comprar o bem. A Lei nº 11.795/2008, art. 22, define a contemplação como a atribuição ao consorciado do crédito para a aquisição de bem ou serviço, ocorrendo exclusivamente por sorteio ou lance.
Quando o titular contemplado não quer ou não pode usar o crédito, ele pode transferir a cota para outra pessoa. Quem compra essa cota recebe o crédito já liberado, sem precisar aguardar sorteio, e assume as parcelas que ainda restam. Essa é a lógica da carta contemplada no mercado secundário.
O sistema de consórcios é regulado pela Lei nº 11.795/2008 e fiscalizado pelo Banco Central do Brasil, que autoriza o funcionamento das administradoras e edita as normas do setor. O crédito pode ser usado para comprar bem novo ou usado, respeitando as condições do regulamento do grupo, incluindo eventuais limites de idade do veículo.
Como comprar um carro com uma carta de crédito contemplada: passo a passo
1. Defina o orçamento real disponível
O primeiro passo é calcular quanto você pode comprometer mensalmente. Some as parcelas restantes do consórcio, o ágio que pagará ao vendedor e os custos de propriedade do veículo, como IPVA, seguro e manutenção. Se a parcela consumir todo o orçamento disponível, a carta escolhida provavelmente está acima de uma faixa confortável.
2. Escolha o tipo de veículo e a faixa de crédito necessária
Definir o tipo de carro usado ou seminovo que atende sua necessidade ajuda a ajustar o valor da carta. Consulte a Tabela FIPE de setembro de 2026 para ter uma referência de preço médio. A carta de crédito deve ser compatível com o valor do veículo que você pretende comprar. Se o crédito for menor que o preço do carro, você precisará complementar a diferença com recursos próprios.
3. Encontre uma cota contemplada compatível
Buscar cotas por meio de canais que permitam verificar a administradora responsável aumenta a segurança. Transferências combinadas apenas entre particulares, sem passar pela administradora, não têm validade e são um dos vetores mais comuns de fraude no setor. Vendedores pessoa física podem não apresentar histórico comercial, o que torna a verificação direta com a administradora ainda mais importante.
4. Confirme a cota diretamente com a administradora, por canal oficial
Antes de qualquer compromisso financeiro, entre em contato com a administradora pelos canais oficiais dela, como telefone, site ou agência, e confirme que a cota existe, está contemplada, está regular e que o vendedor é o titular. O Banco Central do Brasil mantém uma lista pública de administradoras autorizadas, consultável no site do BCB, que é o primeiro passo para verificar se a empresa pode operar legalmente.
5. Negocie o valor do ágio em reais e as condições de transferência
O ágio é negociado diretamente entre comprador e vendedor. Negocie o valor em reais, não em percentual, e registre tudo no contrato de cessão. Defina também quem paga a taxa de transferência cobrada pela administradora, pois essa responsabilidade não é definida por lei e precisa constar de forma clara no contrato.
6. Formalize a transferência com contrato de cessão e aprovação da administradora
O art. 13 da Lei nº 11.795/2008 determina que os direitos e obrigações do contrato de participação em grupo de consórcio podem ser transferidos a terceiros somente mediante prévia anuência da administradora. Sem essa anuência, o contrato de cessão assinado entre as partes não transfere juridicamente a cota, mesmo que ambos tenham cumprido suas obrigações entre si.
Além da anuência, a administradora costuma exigir uma série de documentos do comprador e do vendedor. Veja os itens mais comuns.
-
Do comprador: documento de identidade, CPF, comprovante de residência atualizado, comprovante de renda, ficha cadastral preenchida e assinatura do contrato de cessão e do termo de transferência com ciência do regulamento do grupo.
-
Do vendedor: contrato de adesão original, comprovante de quitação das parcelas, documento de identidade, CPF, formulário de solicitação de transferência e, quando a cota já foi contemplada, comprovante da contemplação emitido pela própria administradora.
A análise de crédito é feita pela administradora, que avalia renda, histórico cadastral e capacidade de pagamento do comprador. A Resolução BCB nº 285/2023 exige que essa avaliação seja realizada pela administradora e que a documentação comprobatória fique disponível ao Banco Central por no mínimo cinco anos.
7. Pague o ágio somente após a transferência formal
O pagamento do ágio ao vendedor deve ocorrer apenas depois que a administradora aprovar e registrar a transferência em seu nome. Pagar antes costuma ser o erro que transforma uma negociação legítima em prejuízo.
8. Use o crédito para comprar o carro usado ou seminovo
Com a transferência formalizada, o crédito fica disponível para a compra. A administradora paga diretamente o vendedor do veículo. Nesse momento, ter acesso a um amplo estoque de carros usados e seminovos facilita encontrar a opção certa dentro do valor disponível.
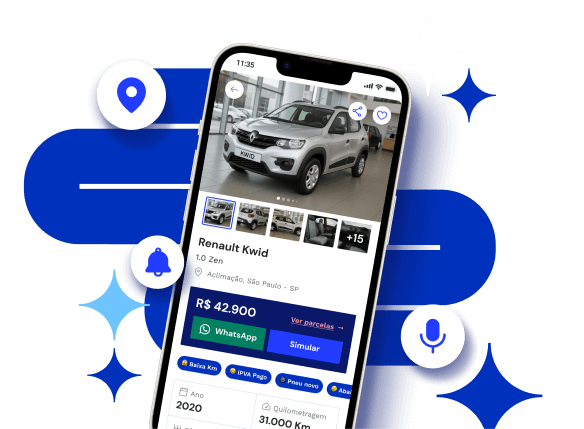
Com o crédito liberado, veja as opções de carros usados e seminovos disponíveis NaPista.
Como saber se a carta contemplada é verdadeira antes de pagar qualquer coisa?
Verificar a autenticidade da carta é o ponto mais crítico para quem está comprando o primeiro carro. Em abril de 2026, a Polícia Civil do Paraná prendeu 25 pessoas em Curitiba por vender cotas comuns de consórcio como se fossem cartas contempladas, com promessa de liberação imediata do crédito que nunca se concretizava. O esquema funcionava em escritório físico, com aparência de empresa legítima.
A verificação começa pela administradora. Confirme a cota por canal oficial, exija o comprovante de contemplação e o extrato atualizado, verifique se há parcelas atrasadas e se o vendedor é o titular registrado. Só depois disso avance para qualquer negociação ou pagamento.
-
Confirmar a cota diretamente com a administradora por canal oficial, como telefone, site ou agência listada no site do BCB, sem se basear em confirmações feitas pelo próprio vendedor.
-
Exigir o comprovante de contemplação emitido pela administradora, por sorteio ou lance, e o extrato atualizado da cota.
-
Verificar se há parcelas atrasadas e se o vendedor é o titular registrado da cota.
-
Evitar pagar ágio antes da transferência formal aprovada pela administradora.
-
Desconfiar de preço muito abaixo do mercado e de promessa de liberação imediata sem análise cadastral.
-
Checar se a administradora consta da lista de instituições autorizadas publicada pelo Banco Central do Brasil.
A Resolução BCB nº 285/2023 exige que o contrato padrão de consórcio inclua as condições e procedimentos para transferência de direitos e obrigações, incluindo a avaliação da capacidade de pagamento do novo aderente ao grupo. Qualquer oferta que prometa transferência sem análise cadastral contraria essa norma e é sinal de alerta.
Em setembro de 2026, o Tribunal de Justiça de Minas Gerais condenou uma empresa de consórcio a pagar R$ 5 mil por danos morais e a restituir R$ 13 mil a um consumidor vítima de golpe com falsa carta de crédito contemplada. O caso mostra que a fraude pode partir de pessoa ligada à própria administradora. A Defensoria Pública do Amazonas orienta que, em caso de golpe, o primeiro passo é registrar boletim de ocorrência, de preferência na Delegacia do Consumidor.
Além da segurança, o custo também pesa na decisão. Entender como o ágio entra na conta ajuda a avaliar se a carta contemplada faz sentido para o seu orçamento.
Quanto custa uma carta contemplada de R$ 100 mil: como o ágio entra na conta
O consórcio não cobra juros remuneratórios, mas isso não significa ausência de custo. O custo total de uma carta contemplada adquirida no mercado secundário é formado por três componentes:
-
Parcelas restantes do consórcio, que já incluem taxa de administração e fundo de reserva embutidos.
-
Taxa de transferência cobrada pela administradora, cujo valor varia conforme o regulamento do grupo.
-
Ágio pago ao vendedor da cota, negociado diretamente entre as partes.
Não existe tabela oficial de ágio, deságio ou taxa de transferência para cotas de consórcio contempladas no Brasil. Esses valores são definidos em contrato ou negociados entre particulares, e qualquer faixa percentual apresentada como padrão de mercado não tem fonte normativa.
Para uma carta de R$ 100 mil, o custo real depende de quatro fatores: quantas parcelas restam, o valor da taxa de administração embutida nelas, a taxa de transferência do regulamento do grupo e o ágio negociado com o vendedor. Somar esses quatro elementos é o caminho para entender o custo total antes de fechar o negócio.
Agora que você entende o custo total, compare com as opções reais de veículos NaPista.
Quando a carta contemplada não vale a pena para o primeiro carro?
A carta contemplada funciona bem para alguns perfis, mas não para todos. Veja quando ela deixa de compensar:
-
Renda insuficiente ou não comprovável para a análise de crédito da administradora.
-
Ágio alto que elimina a vantagem de não pagar juros. Se o ágio somado às parcelas restantes resultar em custo total elevado, a operação perde atratividade.
-
Crédito menor que o valor do carro usado ou seminovo desejado, sem recursos próprios para complementar a diferença.
-
Pressa incompatível com o prazo de transferência. O prazo para usar o crédito de uma carta contemplada depende da análise e aprovação da transferência pela administradora, que costuma levar de alguns dias a poucas semanas.
-
Documentação incompleta ou restrição cadastral que impeça a aprovação da transferência.
A administradora costuma exigir renda compatível com a parcela e nome sem restrições relevantes. Quem não atende a esses critérios no momento da compra provavelmente terá a transferência negada, perdendo tempo e, dependendo do contrato de cessão, podendo ter dificuldade para recuperar valores já pagos.
Dá para usar carta contemplada em carro usado? Como usar o crédito na prática
A carta de crédito pode ser usada para comprar bem usado, respeitando limites de idade do bem e as condições de avaliação da administradora, e para veículos há normalmente um limite de ano de fabricação. Cada administradora define esse limite no regulamento do grupo. Verificar essa regra antes de escolher o carro usado ou seminovo evita retrabalho.
O pagamento é feito pela administradora diretamente ao vendedor do veículo. Se o carro usado ou seminovo custar menos que o crédito disponível, a diferença pode ser usada para despesas relacionadas à compra ou para amortizar o saldo devedor, conforme as regras da administradora. Receber o excedente em dinheiro em geral só é permitido após quitar o saldo do consórcio.
Essa possibilidade vale tanto para quem comprou uma cota contemplada quanto para quem foi sorteado. Quem recebeu a carta por sorteio também pode usá-la para comprar um carro usado ou seminovo. NaPista reúne mais de 270 mil veículos anunciados por lojas PJ parceiras do BV em todos os estados brasileiros. A simulação de financiamento BV sem compromisso está disponível na jornada de busca para quem quiser comparar cenários antes de falar com o lojista. O contato com a loja é feito diretamente via WhatsApp, sem intermediários.
Perguntas frequentes sobre carta de crédito contemplada para o primeiro carro
Carta contemplada serve para comprar carro usado?
Sim. A carta de crédito contemplada pode ser usada para comprar carro usado ou seminovo. A administradora paga diretamente o vendedor do veículo. O ponto de atenção é o limite de idade do veículo. Cada administradora define no regulamento do grupo qual é o ano máximo de fabricação aceito, e esse limite costuma ser de 8 a 10 anos para carros de passeio. Antes de escolher o veículo, consulte a administradora para confirmar se o modelo e o ano pretendidos estão dentro das regras do grupo.
Preciso ter nome limpo para transferir cota?
A análise de crédito é feita pela administradora, que avalia renda, histórico cadastral e capacidade de pagamento do comprador. Restrições no nome estão entre os motivos mais comuns de reprovação na transferência de cota contemplada, ao lado de renda incompatível com a parcela e documentação incompleta. Isso não significa que qualquer restrição resulta automaticamente em negativa. A administradora faz a análise caso a caso, mas quem tem pendências cadastrais deve regularizá-las antes de iniciar o processo para aumentar as chances de aprovação.
Posso pagar o ágio depois da transferência?
A ordem correta é simples. A transferência precisa ser formalizada e aprovada pela administradora primeiro. O pagamento do ágio ao vendedor vem depois. Qualquer solicitação de pagamento do ágio antes da anuência formal da administradora é sinal de alerta. Se o vendedor insistir em receber antes da aprovação, interrompa a negociação e verifique a situação da cota diretamente com a administradora.
O que fazer se a cota tiver parcelas atrasadas?
Parcelas atrasadas precisam ser quitadas antes da transferência, pois a administradora não aprova a mudança de titularidade com pendências financeiras em aberto. Na negociação com o vendedor, deixe claro que a regularização das parcelas é condição para o avanço do processo. Se o vendedor não quitar as pendências, a transferência não será aprovada e você não se tornará titular da cota.
Quanto custa uma carta contemplada de R$ 100 mil?
Não existe tabela oficial de preço para cartas contempladas. O custo total depende de três variáveis negociadas individualmente: o ágio pago ao vendedor, a soma das parcelas restantes, que já incluem taxa de administração e fundo de reserva, e a taxa de transferência cobrada pela administradora. Para saber o custo real, some esses três componentes e compare com o crédito que você receberá. Qualquer percentual apresentado como “padrão de mercado” não tem fonte normativa e deve ser tratado com cautela.
Conclusão: verifique, formalize e só então pague
A carta de crédito contemplada pode ser um caminho legítimo para ter o primeiro carro sem esperar sorteio. A segurança da operação depende de três passos que não podem ser pulados: verificar a autenticidade da cota diretamente com a administradora por canal oficial, formalizar a transferência com anuência prévia da administradora conforme exige o art. 13 da Lei nº 11.795/2008 e entender o impacto real do ágio no custo total antes de fechar o negócio.
Pagar antes da aprovação formal, confiar em confirmações feitas pelo próprio vendedor ou aceitar promessas de liberação imediata sem análise cadastral são erros que costumam transformar uma oportunidade em prejuízo.
Com o crédito liberado e o veículo escolhido, o próximo passo é encontrar o carro usado ou seminovo certo. O estoque de NaPista cobre todos os estados brasileiros e conta com simulação de financiamento BV sem compromisso integrada à jornada de busca.
Pronto para escolher seu próximo carro? Explore o estoque NaPista e simule o financiamento BV.