Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista
Principais pontos que você vai entender neste artigo
-
Entender o que é carta contemplada e como o crédito fica vinculado ao veículo previsto no contrato.
-
Ver como funciona a transferência de titularidade da cota, da negociação do ágio até a aprovação formal da administradora.
-
Identificar o que é ágio legítimo e quais sinais indicam risco de golpe na compra e venda de carta contemplada.
-
Conhecer as regras para conversão do crédito em dinheiro após a contemplação e o prazo de 180 dias.
-
Aprender como usar a carta contemplada para comprar carro usado ou seminovo, moto ou veículo pesado com vendedor PJ.
-
Para lojas PJ que desejam anunciar seu estoque e receber compradores com carta contemplada, o caminho é anunciar NaPista. Quando o crédito está pronto para o comprador, NaPista funciona como vitrine para encontrar o veículo.
Como funciona a transferência de uma carta contemplada
A transferência de titularidade de uma cota contemplada, chamada de cessão de direitos, é regulamentada pelo Banco Central do Brasil e segue etapas obrigatórias. Um contrato particular entre as partes não substitui a aprovação formal da administradora.
-
Anúncio da cota e proposta de compra: o titular original anuncia a cota e negocia com o interessado o valor do ágio e as condições da cessão.
-
Análise de crédito do novo titular pela administradora: a administradora avalia renda, score e pendências financeiras do comprador. A aprovação ou negativa precisa ser formalizada por escrito, e a análise pode levar de alguns dias a algumas semanas, conforme a entrega da documentação.
-
Aprovação formal da transferência pela administradora: somente após a aprovação cadastral a cessão avança. O contrato particular entre as partes não é suficiente, por isso é necessário exigir a cessão oficial.
-
Registro da transferência e atualização cadastral do novo consorciado: a administradora elabora o Termo de Cessão de Direitos, colhe as assinaturas do cedente, do cessionário e da própria administradora e registra o novo titular nos seus sistemas.
-
Escolha do veículo dentro do valor do crédito: com a cessão formalizada, o novo titular escolhe o carro usado ou seminovo, a moto ou o veículo pesado dentro do valor disponível.
-
Liberação do crédito diretamente ao vendedor, após vistoria e documentação: a administradora deposita o valor integral da carta diretamente ao vendedor. O dinheiro não passa pela conta do consorciado.
Antes de qualquer pagamento, o comprador deve confirmar diretamente com a administradora, por canal oficial, se a cota está ativa, quem é o titular atual, se está contemplada, o valor atualizado do crédito, o saldo devedor e se há impedimentos para transferência.
O que é ágio de carta contemplada e quem define o valor
Ágio é o valor negociado acima do saldo devedor ou do montante ainda a pagar pela cota. As partes definem esse valor livremente. Não existe tabela fixa; o preço resulta da diferença entre o valor de referência da carta e o valor efetivamente negociado, variando conforme a administradora, o grupo e a demanda de mercado.
Cartas já contempladas costumam ter ágio porque oferecem acesso imediato ao crédito. Ágio alto continua sendo uma negociação entre as partes. O risco aparece quando surgem sinais como promessa de dinheiro imediato na conta, ausência de análise de crédito pela administradora e pressão para assinar antes de confirmar a situação da cota.
A operação regular envolve ágio negociado entre as partes com transferência aprovada pela administradora. Já o golpe se caracteriza por três sinais: promessa de crédito em dinheiro sem análise, cota sem confirmação oficial e cobrança para conta de pessoa física estranha ao processo.
Carta contemplada é dinheiro na conta?
A carta contemplada é um crédito vinculado ao bem. Ela não pode ser sacada como dinheiro livre. Na utilização convencional, a administradora realiza o pagamento diretamente ao vendedor, fornecedor ou prestador de serviço, e o valor não passa pela conta do consorciado.
Existe uma exceção regulamentada: a regulamentação vigente permite que o consorciado contemplado receba o valor do crédito em espécie ou por transferência para conta de sua titularidade quando o crédito ainda não tiver sido utilizado após 180 dias da contemplação e suas obrigações financeiras com o grupo e a administradora estiverem quitadas.
Enquanto o crédito permanece sem utilização, o valor fica apartado do fundo comum e recebe rendimentos de aplicação até o uso. Se o veículo escolhido custar menos do que o valor da carta, o excedente não é liberado em dinheiro. Esse valor é aplicado para abater o saldo devedor, o que reduz parcelas ou encurta o prazo.
Antes de publicar qualquer conteúdo sobre prazos e condições, vale conferir o texto vigente da Resolução BCB nº 285/2023 diretamente no site do Banco Central.
É seguro comprar carta contemplada de consórcio?
A compra de uma cota contemplada é segura quando passa pela aprovação formal da administradora e inclui análise de crédito do novo titular. A segurança depende de confirmar qualquer negociação de cota diretamente com a administradora, por canal oficial, e de contratar consórcio apenas com administradora autorizada pelo Banco Central.
Entre os principais erros em uma transferência estão pagar antes de confirmar a cota, não consultar diretamente a administradora, ignorar parcelas atrasadas e confiar somente no vendedor. O caminho mais seguro inclui exigir por escrito o Termo de Cessão de Direitos assinado por todas as partes e o comunicado oficial da administradora confirmando a aprovação.
Carta contemplada é crime? O que é legal e o que configura fraude
Se a segurança depende da aprovação formal, vale entender o que a lei prevê para essa operação. A compra e venda de cota contemplada é legal quando passa pela aprovação da administradora. O consórcio no Brasil é regido pela Lei nº 11.795/2008 e pela Resolução BCB nº 285/2023, com fiscalização do Banco Central.
Algumas situações configuram fraude:
-
Promessa de dinheiro imediato na conta sem análise de crédito pela administradora.
-
Venda de cota sem confirmação da situação junto à administradora por canal oficial.
-
Oferta de carta contemplada “com desconto” em redes sociais ou grupos de mensagem, com cobrança para conta de pessoa física estranha ao processo.
-
Fechamento de “contrato de gaveta”, acordo particular sem passar pela administradora, que não transfere a cota de fato e expõe o comprador a riscos jurídicos e financeiros.
Qualquer negociação de cota precisa ser confirmada diretamente com a administradora. Também é essencial verificar a autorização da empresa nos canais oficiais do Banco Central.
Quanto tempo posso ficar com a carta contemplada sem usar?
O valor fica apartado do fundo comum e recebe rendimentos de aplicação até o uso. A regra vigente prevê que, após 180 dias da contemplação, o consorciado pode receber o crédito em dinheiro se tiver quitado todas as obrigações com o grupo e ainda não tiver utilizado o valor.
O prazo e as condições variam por administradora e por contrato. Ler o contrato e falar com a administradora do consórcio é o passo mais seguro antes de decidir sobre o uso ou a conversão do crédito.
Como usar a carta contemplada para comprar carro usado ou seminovo
Depois da contemplação, o passo seguinte é encontrar o veículo certo dentro do valor do crédito e escolher um vendedor com documentação regular. Para liberar o pagamento, a administradora exige nota fiscal, CNPJ, contrato social e documentação do veículo, como CRLV e laudo de vistoria cautelar aprovado. Como vendedores pessoa física podem não apresentar histórico comercial, o processo tende a ser mais lento e complexo. Por isso, NaPista atua apenas com vendedores pessoa jurídica, que já têm essa documentação em ordem.
Lojas PJ parceiras do Banco BV têm CNPJ, contrato social e documentação fiscal organizada, o que encurta um processo que costuma se arrastar quando a compra é feita com particular. NaPista reúne mais de 270 mil veículos anunciados por lojas PJ parceiras do Banco BV em todos os estados brasileiros. Esse ambiente concentra veículos preparados para receber pagamento com carta contemplada.
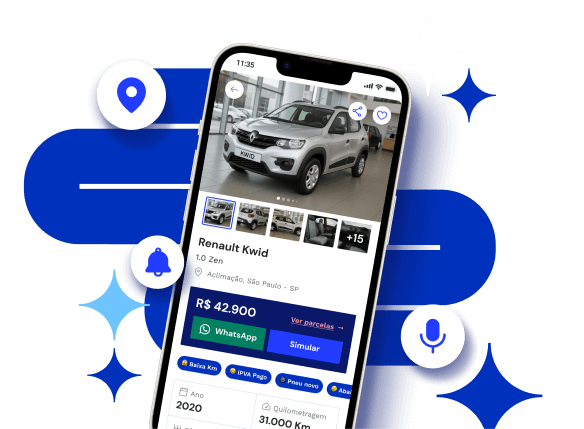
NaPista não vende consórcio, não administra grupos, não libera crédito e não participa da transação financeira. NaPista funciona como vitrine onde o crédito contemplado encontra o veículo, com lojas PJ parceiras do Banco BV preparadas para esse tipo de pagamento.
Os filtros por faixa de preço espelham os valores mais comuns de carta. A tabela abaixo relaciona o valor da carta ao link de busca correspondente NaPista, para você ir direto aos veículos que cabem no seu crédito:
|
Valor da carta |
Rota NaPista |
|---|---|
|
Até R$ 20 mil |
|
|
Até R$ 30 mil |
|
|
Até R$ 40 mil |
|
|
Até R$ 50 mil |
|
|
Até R$ 60 mil |
|
|
Qualquer valor, melhor negociação |
|
|
Carta de moto |
|
|
Carta de caminhão |
O filtro “tudo abaixo da FIPE” ajuda quem busca ampliar o poder de compra do crédito. A carta também pode ser usada para comprar moto ou veículo pesado, com as mesmas exigências documentais. Para lojas PJ que desejam anunciar seu estoque e receber compradores com carta contemplada, o caminho é anunciar NaPista.
Se você já tem a carta contemplada, pode explorar as opções disponíveis NaPista e usar os filtros de valor para encontrar veículos que se encaixam no seu crédito.
Contemplação por sorteio ou por lance: o que muda
A contemplação pode acontecer por sorteio ou por lance vencedor. Essa diferença altera o valor efetivo pago pela cota. Quem vence por lance desembolsa o valor ofertado para antecipar a contemplação. Esse valor é abatido do saldo devedor ou das parcelas futuras, e o pagamento costuma ser exigido somente após a confirmação da contemplação. Em ambos os casos, o mecanismo de transferência e as exigências da administradora permanecem iguais. O crédito continua vinculado ao bem, o pagamento vai diretamente ao vendedor e as parcelas restantes seguem até a quitação.
Vale lembrar que, pela regulamentação vigente, a contemplação não pode ser garantida por vendedor ou intermediário. Ela ocorre por sorteio ou lance, conforme o regulamento e a disponibilidade de recursos do grupo.
Perguntas frequentes sobre carta contemplada
Reunimos as dúvidas mais comuns de quem acabou de ser contemplado ou pensa em comprar uma cota já contemplada.
Fui contemplado. E agora, o que faço?
O crédito está disponível, mas só vira veículo quando você escolhe o carro usado ou seminovo, a moto ou o caminhão e a administradora recebe a documentação do vendedor. O primeiro passo prático é buscar veículos dentro do valor da carta, falar com o lojista e confirmar com a administradora do consórcio os documentos exigidos para liberar o pagamento.
Posso usar a carta em qualquer loja?
A administradora exige documentação fiscal do vendedor, como CNPJ, contrato social e nota fiscal. Por isso, a compra em loja PJ costuma ser mais direta do que com particular. As regras variam por administradora e por contrato, então vale consultar o contrato antes de fechar negócio.
O dinheiro cai na minha conta?
O valor da carta é pago diretamente ao vendedor pela administradora. Essa regra vale para consórcio de veículos em geral e ajuda a identificar propostas fraudulentas. Qualquer oferta que prometa depósito imediato na sua conta merece desconfiança.
E se o carro for mais barato que a minha carta?
O excedente não é liberado em dinheiro. Esse valor é usado para abater o saldo devedor do consórcio, o que reduz parcelas ou encurta o prazo. A administradora do consórcio pode detalhar como essa regra se aplica ao seu contrato.
E se eu quiser um carro mais caro que a carta?
É possível usar a carta como entrada e pagar a diferença diretamente ao lojista, por transferência, Pix ou outra forma combinada entre as partes. A administradora deposita o valor integral da cota, e o acerto da diferença ocorre entre você e a loja. Para outras formas de pagamento da diferença, vale alinhar antes com a administradora e com a loja.
Posso comprar carro usado com carta contemplada?
Esse é o uso mais comum. Muitas administradoras aceitam veículos com até 10 anos de fabricação, mas o limite muda de contrato para contrato. Veículos com histórico de leilão, sinistro com perda total ou restrições judiciais costumam ser recusados. Ler o contrato ajuda a evitar surpresas na escolha do veículo.
Continuo pagando as parcelas depois de comprar?
O pagamento das parcelas continua após a contemplação. A contemplação antecipa o poder de compra, mas não encerra o consórcio. As parcelas restantes seguem normalmente e o veículo fica alienado à administradora até a quitação total.
Quanto tempo leva para o pagamento sair?
A regra vigente prevê que o pagamento ocorra em prazo compatível com o mercado de vendas à vista, conforme acordado entre as partes. O tempo real varia por administradora. Comprar de loja com documentação regularizada costuma acelerar o processo, pois reduz retrabalho com documentos incompletos.
Vale a pena comprar uma carta contemplada de terceiros?
A operação pode ser vantajosa quando passa pela aprovação formal da administradora. O risco está nas ofertas que tentam pular essa etapa. Promessas de crédito imediato, cobrança para conta de pessoa física estranha ao processo e cota sem confirmação oficial são sinais clássicos de golpe. Antes de qualquer pagamento, confirme a situação da cota diretamente com a administradora, por canal oficial, e verifique se ela é autorizada pelo Banco Central.
Conclusão: o crédito está pronto, falta o veículo
A carta contemplada representa um crédito vinculado ao bem, liberado pela administradora diretamente ao vendedor. O caminho seguro passa pela aprovação formal da administradora em cada etapa, da análise cadastral do novo titular até a liberação do pagamento ao lojista. Nenhuma etapa pode ser pulada e nenhum contrato particular substitui essa aprovação.
Quando o crédito está pronto, NaPista funciona como vitrine para encontrar o veículo. Com mais de 270 mil carros usados e seminovos, motos e veículos pesados anunciados por lojas PJ parceiras do Banco BV em todos os estados brasileiros, NaPista oferece filtros por faixa de preço alinhados aos valores mais comuns de carta e o filtro “tudo abaixo da FIPE” para quem quer ampliar o poder de compra.