Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista | Última atualização: 20 de agosto de 2026
Principais lições deste artigo
- Jovens de 18 a 24 anos costumam enfrentar score baixo e renda recém-comprovada, mas podem compensar essas limitações com entrada maior e planejamento.
- Consultar o score, quitar pendências e evitar múltiplas consultas ao CPF são passos essenciais antes de solicitar financiamento.
- Definir um orçamento real, com parcela de até 30% da renda líquida, e separar uma entrada adequada aumenta de forma relevante as chances de aprovação.
- Simular o financiamento BV diretamente NaPista permite descobrir o crédito pré-aprovado e o valor estimado das parcelas em poucos segundos, sem compromisso.
- Usar um portal inteligente com foco em veículos usados e seminovos ajuda a comparar opções com mais segurança e rapidez NaPista.
Por que financiar carro sendo jovem é diferente em 2026
O principal desafio para jovens compradores é ter um histórico de crédito ainda em construção. Instituições financeiras avaliam o risco de cada solicitante com base em dados como score Serasa, renda comprovada e tempo de relacionamento bancário. Quem está no início da vida profissional raramente tem todos esses elementos consolidados.
Análises do mercado de crédito veicular brasileiro mostram que scores mais altos aumentam as chances de aprovação com condições mais favoráveis. Scores mais baixos tendem a exigir entrada maior ou garantias adicionais para compensar o risco percebido pelo credor.
A entrada também é um ponto crítico. Uma entrada adequada reduz o valor financiado, diminui o risco de endividamento e pode melhorar as condições do contrato. Em carros usados e seminovos, a entrada costuma ter peso ainda maior na aprovação.
NaPista conecta o jovem comprador a mais de 270 mil veículos usados e seminovos de lojas parceiras BV em todos os estados brasileiros, com simulação de financiamento BV integrada na jornada de busca, sem compromisso e com processo inicial simples. Antes de começar a busca, vale entender o que as instituições financeiras avaliam e se você atende aos critérios básicos.
Visão geral do processo: pré-requisitos e nível de dificuldade
As instituições financeiras avaliam alguns elementos-chave em um jovem comprador. Os pré-requisitos básicos para solicitar financiamento BV de carro usado ou seminovo são:
- Idade a partir de 18 anos
- CPF ativo e sem restrições graves
- Renda comprovada, formal ou informal, dependendo da instituição
- Documentos pessoais: RG, CPF, comprovante de residência e comprovante de renda
- CNH, desejável, mas nem sempre obrigatória na análise de crédito
Esses pré-requisitos se refletem em diferentes níveis de dificuldade para aprovação. Use a tabela abaixo para identificar seu perfil, estimar o esforço necessário e planejar a entrada adequada:
| Perfil | Score estimado | Entrada recomendada | Nível de dificuldade |
|---|---|---|---|
| Primeiro emprego com carteira assinada | Moderado | Adequada | Moderado |
| Renda informal ou autônomo | Variável | Maior | Alto |
| Score alto e renda formal | Alto | Reduzida | Baixo a moderado |
| Score baixo, sem histórico | Baixo | Elevada ou avalista | Alto |
Passo a passo para conseguir seu carro (7 etapas)
Etapa 1: consulte e organize seu score de crédito
Objetivo: entender sua situação atual antes de qualquer solicitação.
Acesse o Serasa ou o Quod gratuitamente e verifique seu score. Se houver pendências, quite essas dívidas antes de solicitar o financiamento. Cada dívida resolvida contribui para a melhora do score ao longo das semanas seguintes.
Dica rápida: manter contas de consumo, como luz e internet, no seu CPF e pagar em dia é uma forma prática de construir histórico positivo.
Erro comum: solicitar financiamento em vários lugares ao mesmo tempo. Cada consulta ao CPF pode impactar o score temporariamente.
Etapa 2: defina seu orçamento real
Objetivo: saber quanto você pode comprometer da renda mensal.
Uma referência amplamente usada por consultores financeiros é que a parcela do financiamento não deve ultrapassar 30% da renda líquida mensal. Se você ganha R$ 3 mil líquidos, a parcela ideal fica em torno de R$ 900. Esse limite ajuda a definir o valor máximo do veículo que você pode financiar com segurança.
Como conferir: some todas as despesas fixas mensais e veja quanto sobra. A parcela do carro deve caber nesse espaço, sem comprometer gastos essenciais.
Etapa 3: separe a entrada
Objetivo: reunir o valor de entrada que aumenta as chances de aprovação e reduz o custo total.
Para carros usados e seminovos, o financiamento de seminovos sem entrada é possível em 2026 dependendo do score de crédito, renda e instituição financeira escolhida. Quanto maior a entrada, menor o risco para o credor e melhores tendem a ser as condições oferecidas.
Dica rápida: se você tem um veículo antigo, pode usá-lo como parte do pagamento, em forma de troca, em lojas parceiras. Isso ajuda a aumentar a entrada sem comprometer todo o dinheiro disponível.
Erro comum: focar apenas em maximizar a entrada, usar todo o dinheiro disponível e ficar sem reserva de emergência. Guarde ao menos um mês de parcelas como colchão. A entrada maior só faz sentido se ainda houver margem para imprevistos.
Veja quanto você consegue financiar com a entrada que separou e faça uma simulação NaPista.
Etapa 4: reúna a documentação
Objetivo: ter tudo pronto para agilizar a análise de crédito.
Os documentos básicos para financiamento BV de carro usado ou seminovo são:
- RG e CPF originais
- Comprovante de residência recente, dos últimos 90 dias
- Comprovante de renda, como holerite, extrato bancário dos últimos 3 meses ou declaração de imposto de renda
- CNH, quando disponível
Como conferir: verifique se todos os documentos estão dentro do prazo de validade e se o endereço no comprovante de residência coincide com o cadastro no CPF.
Etapa 5: escolha o carro certo para o seu perfil
Objetivo: encontrar um veículo alinhado ao seu orçamento e ao valor de referência da Tabela FIPE de agosto de 2026.
NaPista permite buscar por linguagem natural. Você pode digitar “primeiro carro econômico” ou “carro compacto para o dia a dia” e receber resultados contextualizados em todo o catálogo de veículos de lojas parceiras BV. Todos os anúncios são de lojas parceiras BV, o que reduz o risco de negociar com vendedores pessoa física sem histórico comercial.
Dica rápida: consulte a Tabela FIPE integrada NaPista para verificar se o preço pedido está dentro da média de mercado antes de avançar.
Etapa 6: simule o financiamento BV
Objetivo: descobrir se o crédito está pré-aprovado e qual seria o valor estimado das parcelas, sem compromisso.
Dentro da página de qualquer veículo NaPista, você acessa a simulação de financiamento BV diretamente. Você escolhe o valor de entrada e o número de parcelas, e a resposta chega em segundos. Nessa etapa, você descobre se tem crédito pré-aprovado e o valor estimado das parcelas, sem nenhuma obrigação com o banco.
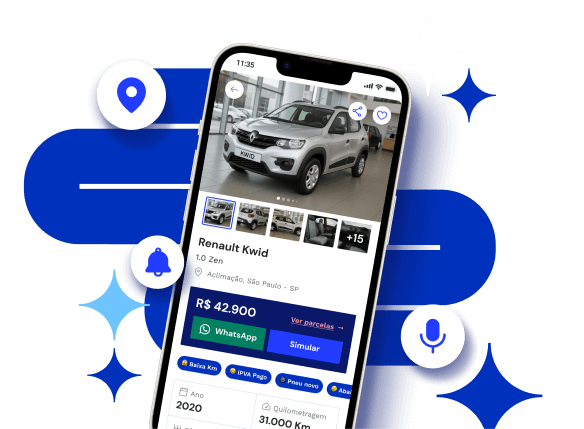
Como conferir: se o crédito for pré-aprovado, você verá o valor estimado das parcelas na tela. Se não houver aprovação imediata, a próxima etapa traz alternativas para ajustar o plano.
Etapa 7: entre em contato com a loja e finalize
Objetivo: negociar diretamente com o lojista e concluir a compra.
Com o crédito pré-aprovado, o contato com a loja parceira BV acontece via WhatsApp diretamente pela plataforma. A negociação, a venda e toda a parte transacional ocorrem entre você e o lojista. NaPista faz a ponte, mas não participa da transação.
Erro comum: assinar qualquer documento sem ler todas as cláusulas do contrato de financiamento. Verifique prazo, valor total a pagar e condições de quitação antecipada.
Pronto para negociar? Encontre seu próximo carro entre milhares de opções NaPista.
Problemas comuns e soluções práticas
Score baixo: quando o score está abaixo de 500, aumentar a entrada costuma ser a estratégia mais eficaz para melhorar as chances de aprovação. Financeiras especializadas em crédito veicular podem aprovar perfis com score mais baixo quando a renda é formalmente comprovada, ainda que com condições diferentes das oferecidas a perfis de menor risco.
Necessidade de avalista: um avalista com renda comprovada e bom histórico de crédito pode ser decisivo para a aprovação quando o perfil do comprador ainda está em construção. O avalista assume responsabilidade solidária pelo contrato, por isso essa decisão exige confiança mútua.
Consórcio como alternativa: para jovens que não têm urgência em receber o veículo, o consórcio aplica uma análise de crédito mais flexível do que o financiamento tradicional e cobra apenas taxa administrativa, sem juros. A contemplação pode levar meses ou anos, dependendo do grupo e dos lances, o que torna essa opção pouco adequada para quem precisa do carro com rapidez.
Como saber se deu certo
Os sinais de que o financiamento BV avançou aparecem já na simulação NaPista e nas etapas seguintes. Use os pontos abaixo como checklist para acompanhar o progresso:
- Crédito pré-aprovado exibido na tela após a simulação
- Valor estimado de parcelas dentro do orçamento planejado
- Contato estabelecido com a loja parceira BV via WhatsApp
- Documentação aceita e contrato enviado para assinatura
Exemplos de parcelas por valor financiado (referência Tabela FIPE agosto de 2026)
Verificar se o valor do veículo cabe no seu orçamento mensal ajuda a evitar aperto financeiro. Use a tabela abaixo como referência inicial de faixas de parcelas para carros usados e seminovos entre R$ 30 mil e R$ 50 mil, considerando entrada de 30% do valor do veículo e prazos de 48 e 60 meses. Os valores são estimativas de referência, a parcela real depende do perfil de crédito, da entrada efetiva e das condições do contrato BV. Consulte a Tabela FIPE de agosto de 2026 para verificar o preço médio do veículo de interesse.
| Valor do veículo (FIPE ago/2026) | Entrada estimada (30%) | Valor financiado | Prazo |
|---|---|---|---|
| R$ 30 mil | R$ 9 mil | R$ 21 mil | 48 meses |
| R$ 30 mil | R$ 9 mil | R$ 21 mil | 60 meses |
| R$ 40 mil | R$ 12 mil | R$ 28 mil | 48 meses |
| R$ 40 mil | R$ 12 mil | R$ 28 mil | 60 meses |
| R$ 50 mil | R$ 15 mil | R$ 35 mil | 48 meses |
| R$ 50 mil | R$ 15 mil | R$ 35 mil | 60 meses |
Para saber o valor exato das parcelas no seu caso, use a simulação de financiamento BV integrada NaPista. Essa simulação é gratuita, leva segundos e não gera nenhum compromisso.
Próximos passos depois da aprovação
Com o financiamento aprovado e o contrato assinado, o veículo passa para o seu nome após a transferência de documentação junto ao Detran do seu estado. Os próximos passos práticos são:
- Verificar se o IPVA e o licenciamento estão em dia
- Contratar seguro automotivo, exigido em muitos contratos de financiamento
- Agendar uma revisão mecânica preventiva, especialmente em carros usados
- Configurar o débito automático das parcelas para evitar atrasos que impactam o score
Perguntas frequentes sobre financiamento para jovem
Qual é a idade mínima para financiar um carro usado ou seminovo?
A partir dos 18 anos, é possível assinar contratos de financiamento de forma independente, sem necessidade de representação legal. Ter CNH é desejável, mas a análise de crédito considera principalmente renda e histórico financeiro.
Simular o financiamento BV NaPista prejudica meu score?
Não. A simulação mencionada na etapa de financiamento BV é feita sem compromisso e não prejudica o score. Você descobre se tem crédito pré-aprovado e o valor estimado das parcelas sem gerar obrigação com o banco.
Preciso de avalista para financiar meu primeiro carro?
Nem sempre. O avalista é uma alternativa para perfis com score mais baixo ou renda recém-comprovada, mas não é obrigatório em todos os casos. Aumentar o valor da entrada é outra forma de compensar um histórico de crédito ainda em construção e melhorar as chances de aprovação.
Quais documentos são necessários para o financiamento BV?
Os documentos básicos são: RG, CPF, comprovante de residência recente e comprovante de renda, como holerite, extrato bancário dos últimos três meses ou declaração de imposto de renda. A loja parceira BV pode solicitar documentos adicionais dependendo do perfil do comprador.
NaPista vende o carro diretamente?
Não. NaPista é um portal de busca inteligente que conecta o comprador à loja parceira BV que anuncia o veículo. A negociação, a venda e toda a parte transacional acontecem diretamente entre o consumidor e o lojista. NaPista não participa da transação nem do pagamento.
Conclusão: agora é hora de acelerar
Financiar um carro usado ou seminovo sendo jovem é possível em 2026 quando o processo segue um plano claro. Construir o score, definir o orçamento real, separar uma entrada adequada, reunir a documentação e simular o financiamento BV antes de falar com o vendedor aumentam de forma consistente as chances de aprovação.
NaPista reúne essas etapas em um só lugar: busca inteligente por linguagem natural, acesso ao catálogo completo de veículos de lojas parceiras BV em todo o país e simulação de financiamento BV integrada, sem compromisso. Isso ajuda o jovem comprador a tomar decisões mais informadas e a chegar à negociação preparado.
Comece sua busca agora, explore os veículos disponíveis e simule seu financiamento BV NaPista.