O artigo analisa como a evolução da segurança automotiva traz impactos diretos sobre o custo total de posse do veículo, destacando que tecnologias avançadas salvam vidas, mas encarecem os processos de reparo e o valor dos seguros.
O guia lista sete tecnologias que alteram a conta do proprietário:
ADAS (assistências à condução): Dependem de câmeras e radares em áreas vulneráveis, exigindo recalibração completa e cara após impactos leves.
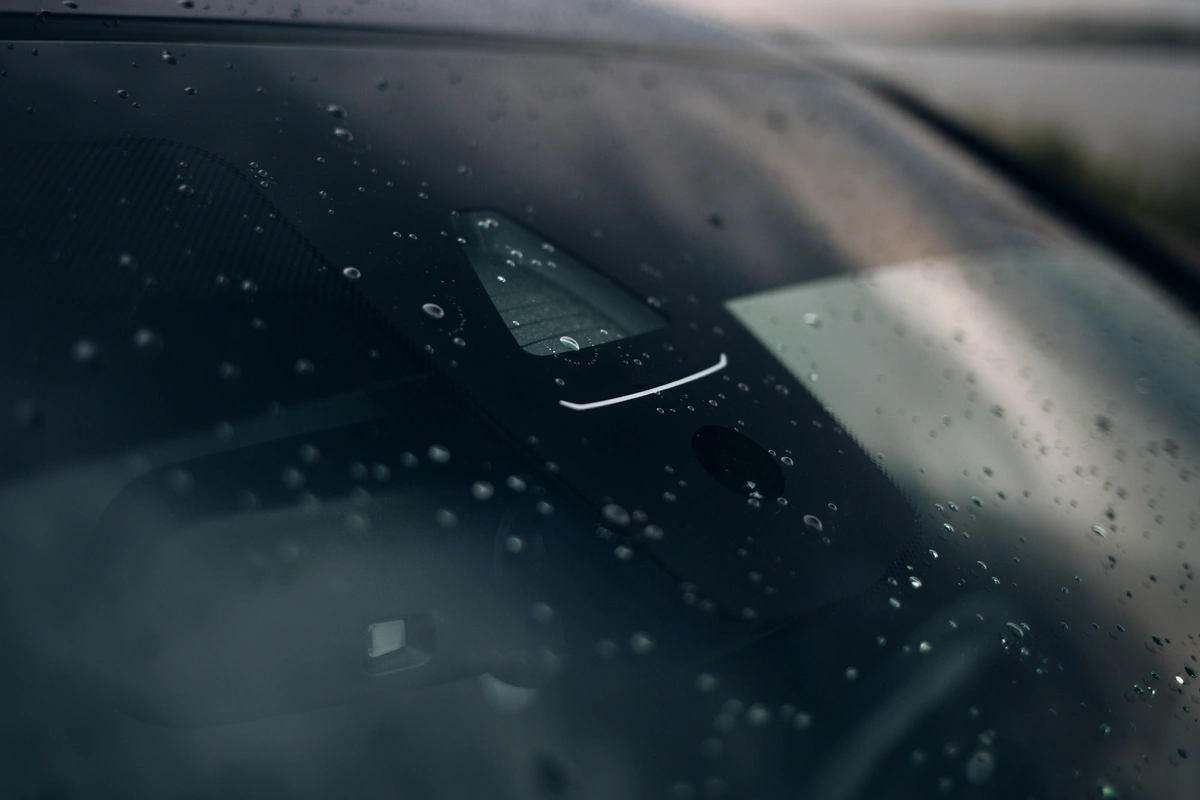
Para-brisa com câmeras e sensores: Deixou de ser um simples vidro, elevando o custo de troca e exigindo calibração especializada de alto valor.
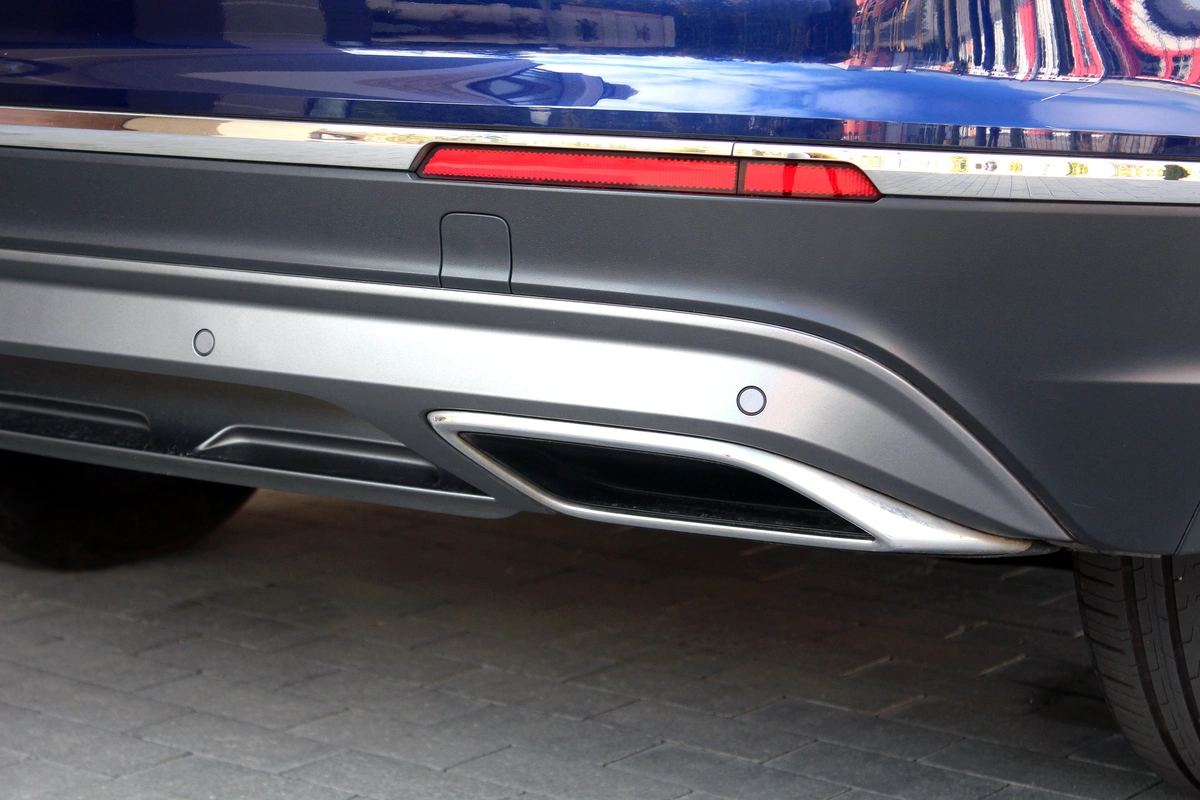
Radares e sensores nos para-choques: Transformam toques leves de estacionamento em despesas com componentes eletrônicos complexos.
Faróis full LED e matrix: Oferecem excelente iluminação, mas possuem reposição dispendiosa que pode ultrapassar milhares de reais, raramente permitindo consertos parciais.
Câmeras 360° e sensores periféricos: Concentram tecnologias em retrovisores e grades, aumentando a probabilidade de danos financeiros em colisões simples.
Airbags e sistemas associados: Fundamentais para a proteção, encarecem de forma drástica os reparos em colisões moderadas, elevando a incidência de perda total.
Módulos eletrônicos em áreas expostas: Concentram inteligência em locais suscetíveis a impactos ou infiltrações, exigindo diagnósticos eletrônicos avançados.
O veredito NaPista ressalta que o objetivo não é rejeitar a segurança veicular, mas comprar com consciência. A tecnologia reduz a gravidade de acidentes, mas exige planejamento financeiro prévio para arcar com seguros mais caros e manutenções complexas em caso de sinistros.
Ouça o resumo em áudio
Carros mais seguros são, de forma geral, carros melhores: sistemas de assistência à condução, câmeras, sensores e faróis inteligentes ajudam a evitar acidentes e protegem ocupantes com mais eficiência do que nunca. Isso é bom e não está em discussão.
O que está em discussão é o custo que esses mesmos equipamentos trazem quando o carro precisa ser reparado, e esse custo, em muitos casos, é significativamente mais alto do que o de um modelo equivalente sem tanta tecnologia embarcada. Isso afeta o valor do seguro, o preço de sinistros simples e, no fim das contas, o custo total de posse.
Este especial NaPista não é um convite pra fugir de tecnologia e segurança extra, mas pra entender melhor o que entra na conta antes de escolher um carro mais equipado.
Por que carros mais seguros também podem ficar mais caros de consertar?
A evolução da segurança automotiva trouxe mais eletrônica, mais sensores, mais integração entre sistemas e mais camadas de complexidade técnica. Isso significa que um reparo que antes era simples — trocar um para-brisa, consertar um para-choque, substituir um farol — passou a envolver calibração de sistemas, peças mais caras e mão de obra mais especializada.
O resultado é direto: o custo potencial de um sinistro subiu e, quando o custo potencial sobe, o seguro acompanha, afinal a seguradora precifica o risco com base no quanto pode custar pra reparar aquele carro se algo acontecer.
O que faz uma tecnologia de segurança pesar no reparo e no seguro
Na maioria dos casos, o aumento de custo vem de uma combinação de fatores:
Peças mais caras: sensores, câmeras, radares e módulos eletrônicos custam muito mais do que componentes puramente mecânicos ou plásticos;
Integração eletrônica: muitos sistemas são interdependentes e a troca de uma peça pode exigir reprogramação ou calibração de outras;
Necessidade de recalibração: equipamentos como câmeras frontais e radares precisam ser recalibrados com equipamento específico após qualquer reparo na área onde estão instalados;
Dificuldade de reparo parcial: em muitos casos, não é possível consertar só o componente danificado e é preciso trocar o conjunto inteiro;
Dependência de oficina especializada: nem toda oficina tem equipamento e conhecimento pra lidar com esses sistemas, o que limita a concorrência e eleva o preço do serviço.
O seguro sobe porque a seguradora olha pra tudo isso como risco financeiro. Se um toque leve pode gerar uma conta de R$ 5 mil em vez de R$ 800, o prêmio anual reflete isso.
7 tecnologias de segurança que encarecem a conta do dono
Abaixo, listamos sete exemplos de tecnologia que podem encarecer a conta com o mecânico e também a fatura do seguro. Vale lembrar que os itens estão organizados aleatoriamente, não por preço nem utilidade.
1. ADAS
ADAS (Advanced Driver Assistance Systems) é o nome genérico pra um conjunto de assistências eletrônicas à condução: frenagem autônoma de emergência, alerta de colisão, assistente de permanência em faixa, controle de cruzeiro adaptativo, entre outros.
Por que encarece o reparo: esses sistemas dependem de câmeras, radares e sensores instalados em áreas vulneráveis do carro, como para-brisa, grade frontal e para-choques. Qualquer impacto nessas regiões pode danificar componentes caros e exigir recalibração completa do sistema, mesmo que o dano visual pareça pequeno.
Por que encarece o seguro: a seguradora sabe que um sinistro frontal num carro com ADAS tende a custar muito mais do que num modelo sem esses sistemas. Isso se reflete diretamente no prêmio.
Meio-termo: modelos com pacotes ADAS mais simples (apenas frenagem de emergência e alerta de colisão) tendem a ser menos problemáticos no reparo do que aqueles com suíte completa de assistências. Na hora da compra, vale considerar se o pacote mais completo realmente faz sentido pra sua rotina ou se o básico já resolve.
2. Para-brisa com câmera e sensores
Em carros com ADAS, o para-brisa deixou de ser apenas um vidro ao abrigar a câmera frontal que alimenta os sistemas de assistência e, em alguns casos, também sensores de chuva, luminosidade e head-up display.
Por que encarece o reparo: trocar um para-brisa com câmera integrada não é mais serviço de vidraçaria convencional. O vidro em si é mais caro (pode custar de R$ 2.000 a R$ 8.000 dependendo do modelo), e após a troca é obrigatório recalibrar a câmera, um procedimento que exige equipamento específico e pode custar mais R$ 1.000 a R$ 3.000.
Por que encarece o seguro: uma simples pedra na estrada pode gerar um sinistro que antes custava R$ 300 e agora custa R$ 5.000 ou mais. A seguradora precifica isso.
Meio-termo: não há como evitar esse custo se o carro já vem com a tecnologia. O que vale é saber antes da compra quanto custa a troca do para-brisa do modelo específico e considerar isso no cálculo de seguro e custo de posse.
3. Radares e sensores no para-choque
Muitos carros modernos têm radares de curto alcance e sensores ultrassônicos embutidos nos para-choques dianteiro e traseiro. Eles alimentam sistemas como sensor de estacionamento, frenagem de emergência e monitoramento de ponto cego.
Por que encarece o reparo: um toque leve num estacionamento (que antes resultava num para-choque arranhado de R$ 500) pode danificar sensores que custam R$ 1.500 a R$ 3.000 cada, além de exigir calibração pós-troca.
Por que encarece o seguro: sinistros de baixa velocidade, que são os mais frequentes, passam a gerar custos muito maiores quando atingem componentes eletrônicos embutidos na carroceria.
Meio-termo: modelos com sensores posicionados de forma mais protegida ou com para-choques que absorvem impacto antes de atingir os componentes eletrônicos tendem a sofrer menos nesse ponto. Mas a regra geral é: quanto mais sensores nas extremidades, mais caro o toque.
4. Faróis full LED e matrix LED
Faróis full LED já são padrão em boa parte dos carros novos. Faróis matrix LED (com segmentos independentes que se apagam pra não ofuscar outros motoristas) estão se tornando comuns em modelos de segmento médio pra cima.
Por que encarece o reparo: um farol halógeno convencional custa entre R$ 200 e R$ 600 pra substituir, um conjunto full LED pode custar de R$ 3.000 a R$ 8.000 e faróis matrix LED podem passar de R$ 15.000 o par em alguns modelos. E diferente de faróis antigos, conjuntos LED raramente permitem reparo parcial, logo, se o módulo queima ou trinca, troca-se tudo.
Por que encarece o seguro: o farol é uma das peças mais atingidas em colisões frontais e laterais, então, se o custo de reposição multiplica, o seguro acompanha.
Meio-termo: modelos com farol full LED simples (sem matrix) já trazem boa iluminação com custo de reposição mais controlado. O salto de preço costuma ser grande entre LED básico e matrix, então vale avaliar se o benefício adicional justifica o risco financeiro.
5. Câmeras 360 e sensores periféricos
Sistemas de visão 360° usam quatro ou mais câmeras posicionadas em retrovisores, grade, tampa traseira e para-choques pra criar uma imagem panorâmica do entorno do carro. Além delas, sensores periféricos podem incluir radares laterais, sensores de ponto cego e câmeras de monitoramento de faixa.
Por que encarece o reparo: cada câmera danificada precisa ser substituída e recalibrada dentro do sistema. Um retrovisor com câmera integrada pode custar o triplo de um convencional. E o acúmulo de câmeras em áreas expostas aumenta a probabilidade de dano em sinistros simples.
Por que encarece o seguro: mais componentes caros em áreas vulneráveis significam mais risco financeiro pra seguradora a cada batida — mesmo as leves.
Meio-termo: sensores de estacionamento traseiros e câmera de ré simples já resolvem boa parte da necessidade prática sem a complexidade (e o custo) de um sistema 360° completo.
6. Airbags e sistemas associados
Airbags são equipamentos essenciais e não negociáveis em termos de segurança. Quanto mais, melhor — frontais, laterais, de cortina, de joelho. Eles definitivamente salvam vidas e reduzem lesões de forma comprovada.
Por que encarece o reparo: quando airbags são acionados, o custo de reposição é alto, já que cada unidade pode custar de R$ 1.500 a R$ 5.000 dependendo do tipo e da localização. Além disso, o acionamento dos airbags geralmente danifica painel, volante, cintos com pré-tensionadores e módulo central, elevando a conta total do reparo pra patamares que frequentemente inviabilizam o conserto (perda total).
Por que encarece o seguro: carros com muitos airbags têm custo potencial de sinistro mais alto. Paradoxalmente, eles também reduzem o risco de lesões graves nos ocupantes, o que pode, em alguns casos, equilibrar parte desse custo na precificação do seguro.
Meio-termo: não existe meio-termo aqui, pois airbag é inegociável pra segurança. O que vale é saber que, em colisões mais sérias, a conta de reparo sobe muito e isso pode levar a perda total em situações reparáveis num carro mais simples.
7. Módulos eletrônicos em áreas vulneráveis
Carros modernos concentram módulos eletrônicos em diversas áreas do veículo, incluindo regiões expostas a impacto, como para-choques, portas, retrovisores, colunas e assoalho. Esses módulos controlam desde travas e vidros até assistências de condução e comunicação entre sistemas.
Por que encarece o reparo: um módulo eletrônico danificado por água, impacto ou vibração pode custar de R$ 2.000 a R$ 10.000 dependendo da função. E muitas vezes o diagnóstico exige scanner da marca, programação específica e mão de obra de concessionária.
Por que encarece o seguro: a concentração de eletrônica em áreas vulneráveis faz com que sinistros aparentemente simples, como alagamento pontual ou batida lateral leve, possam gerar custos desproporcionais.
Meio-termo: não há como escolher onde o fabricante posiciona os módulos, mas vale pesquisar, antes da compra, se o modelo tem histórico de problemas eletrônicos em sinistros menores.
O que considerar antes de escolher um carro mais tecnológico
Antes de fechar a compra de um carro com pacote tecnológico robusto, vale verificar:
Custo do seguro pra aquele modelo específico: peça cotações reais antes de comprar, não depois;
Preço de peças sensíveis: consulte quanto custa um para-brisa, um farol, um para-choque com sensores e um retrovisor com câmera do modelo desejado;
Disponibilidade de oficina capacitada: nem toda cidade tem estrutura pra recalibrar ADAS ou diagnosticar falhas em módulos complexos;
Perfil de uso: quem roda muito em cidade (maior risco maior de toques e sinistros leves) tende a sentir mais o peso desses custos;
Relação entre valor do carro e custo potencial de sinistro: em alguns modelos, o custo de um sinistro médio pode representar 30% a 50% do valor do carro, tornando a perda total mais provável.
Como ler essa conta sem cair na armadilha do “quanto menos tecnologia, melhor”?
É tentador olhar pra tudo isso e concluir que o melhor caminho é buscar o carro mais simples possível, mas essa leitura seria equivocada e muito perigosa.
Tecnologias como frenagem de emergência, alerta de colisão e faróis adaptativos ajudam a evitar acidentes e, de longe, essa é a melhor forma de economizar com seguro e reparo e de reduzir danos às pessoas envolvidas numa colisão.
Assim, dá pra dizer sem medo de errar que o problema não está na tecnologia em si, mas na falta de preparo do comprador pra lidar com o custo que ela traz quando algo dá errado. A análise correta não é “fuja da tecnologia”, mas “entenda quanto ela custa pra manter e decida com consciência se esse custo cabe na sua realidade”.
Se você quer escolher com mais critério e entender o custo real de cada modelo, vale conferir as ofertas NaPista pra acertar na compra.