Escrito por: José Boralli, CGO (Chief Growth Officer), NaPista | Última atualização: 20 de agosto de 2026
Principais lições deste artigo
- Financiamento BV entrega o carro imediatamente, enquanto consórcio não oferece prazo garantido de contemplação.
- O custo total do consórcio pode ser até 44% menor no longo prazo, mas exige disciplina financeira e tolerância a reajustes anuais por IPCA.
- Para motoristas de aplicativo ou quem precisa do veículo em até 30 dias, o financiamento é a opção viável.
- Simular o financiamento BV antes de negociar evita surpresas e permite comparar o Custo Efetivo Total (CET) com o consórcio.
- Explore mais de 270 mil veículos e simule o financiamento BV sem compromisso NaPista.
Por que a indecisão persiste
A dificuldade de escolher entre financiamento e consórcio acontece por excesso de informação desatualizada. As taxas mudam com a Selic, as taxas de administração variam por administradora e os prazos de contemplação dependem do grupo. Sem números de 2026, qualquer comparação fica no achismo.
Cada perfil de comprador também tem um nível de urgência diferente. Veja três cenários comuns:
- Motorista de aplicativo: precisa do carro em dias, não em meses. Cada semana sem veículo representa renda perdida. A urgência é máxima.
- Família em crescimento: a decisão envolve várias pessoas e pode durar semanas. O orçamento mensal é o principal limitador. Prazo de entrega importa, mas não é o único critério.
- Primeiro carro: orçamento apertado, pouco histórico de crédito e receio de assinar algo sem entender. A clareza sobre o custo total é essencial antes de qualquer compromisso.
O medo de taxas escondidas também é real. Especialistas em planejamento financeiro recomendam sempre avaliar o Custo Efetivo Total (CET) do financiamento, que inclui juros, IOF, seguro e tarifas, e não apenas a taxa de juros anunciada. No consórcio, a armadilha equivalente é somar taxa de administração, fundo de reserva e seguro antes de comparar.
Comparação direta: financiamento versus consórcio
A tabela abaixo compara os dois produtos nos critérios que mais importam para quem busca um carro usado ou seminovo em 2026. Todos os dados são referenciados inline.
| Critério | Financiamento BV | Consórcio |
|---|---|---|
| Custo total | Juros que variam conforme perfil de crédito, prazo e entrada, com CET variando conforme o caso | Taxa de administração do valor contratado, mais fundo de reserva e seguro, sem juros |
| Tempo até receber o veículo | Aprovação sujeita a análise de crédito e comprovação de renda, veículo disponível logo após a assinatura | Sem prazo garantido, contemplação pode ocorrer do 1º ao último mês do grupo, com média de 50% do prazo total sem lance |
| Flexibilidade de lance | Não se aplica, o valor financiado e o prazo são definidos no contrato | Lance livre pode acelerar a contemplação, e lances competitivos costumam ficar entre 25% e 40% do valor da carta de crédito |
| Risco de inadimplência | Parcelas fixas facilitam o planejamento, e a quitação antecipada libera a alienação fiduciária | Parcelas reajustadas anualmente por IPCA, o que pode elevar o valor da parcela ao longo dos anos, e cancelamento antecipado devolve apenas o valor pago, descontadas taxas, ao encerramento do grupo |
Com essas diferenças em mente, o próximo passo é traduzir a comparação em uma decisão prática para o seu caso.
Veja como esses critérios se aplicam ao seu caso navegando o estoque completo NaPista.
Passo a passo para decidir
1. Defina o prazo de uso
Quem precisa do carro nos próximos 30 dias depende do financiamento, que é o único produto que garante o veículo imediatamente. Se o uso pode esperar meses ou anos, o consórcio entra na equação.
2. Calcule o orçamento mensal
Especialistas recomendam que a parcela não ultrapasse 30% da renda mensal. Some todas as despesas fixas antes de definir o valor máximo de parcela.
3. Consulte a Tabela FIPE de agosto de 2026
O preço de referência do carro usado ou seminovo que você quer está na Tabela FIPE de agosto de 2026. NaPista integra essa consulta diretamente na plataforma, sem precisar sair da busca.
4. Simule sem compromisso
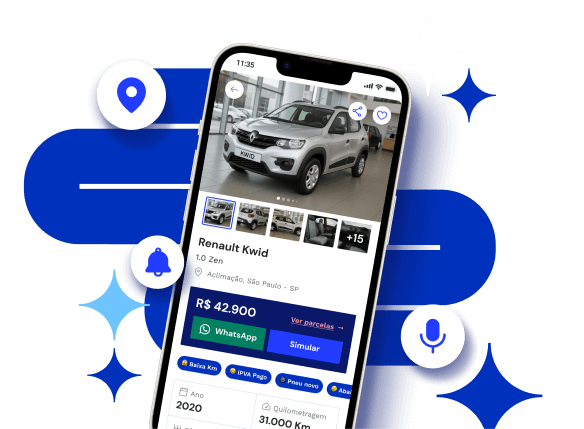
Antes de falar com qualquer vendedor, simule o financiamento BV. A resposta de crédito chega em segundos e não gera obrigação. Mais de 90% dos usuários NaPista simulam antes de entrar em contato com a loja.
5. Compare os resultados
Com a simulação em mãos, compare o custo total do financiamento com o custo total do consórcio, somando taxa de administração, fundo de reserva, seguro e reajustes anuais projetados. Assim a decisão fica objetiva.
Exemplos reais e árvore de decisão
Dois perfis ilustrativos ajudam a tornar a comparação concreta com base em dados de mercado de 2026.
Motorista de aplicativo, urgência máxima: precisa de um carro usado ou seminovo econômico em até duas semanas para não perder renda. O consórcio não é uma opção viável. Para veículos de trabalho, o financiamento de curto prazo é mais seguro porque elimina o risco de depender do timing de contemplação do grupo. O financiamento BV entrega o veículo logo após a aprovação.
Família planejando a troca do carro em dois anos: não há urgência imediata. Para compradores sem urgência que mantêm disciplina de pagamento, o consórcio pode ser até 44% mais barato no longo prazo, desde que a contemplação ocorra dentro do prazo esperado e a taxa de administração seja baixa.
Esta árvore de decisão simplificada resume os caminhos principais:
- Precisa do carro em até 30 dias? → Financiamento BV
- O carro é ferramenta de trabalho? → Financiamento BV
- Pode esperar de 1 a 3 anos e tem disciplina financeira? → Avalie o consórcio
- Tem 30% a 50% do valor para dar de lance no consórcio? → Consórcio com lance pode ser vantajoso
- Não tem valor de lance e não pode esperar? → Financiamento BV
NaPista reúne esse amplo estoque de veículos anunciados por lojas parceiras do BV em todos os estados brasileiros. Simule o financiamento BV diretamente na página do veículo e descubra sua condição antes de falar com o vendedor.
Descubra qual perfil se encaixa melhor no seu caso consultando o inventário NaPista.
Tendências de 2026 que influenciam a escolha
Alta da Selic e impacto nos juros: a taxa Selic foi reduzida para 14% ao ano em agosto de 2026, o que mantém o custo do crédito elevado. Isso torna o planejamento da entrada e do prazo ainda mais relevante para reduzir o custo total do financiamento.
Digitalização das simulações: a possibilidade de simular o financiamento BV em segundos, sem sair da busca pelo veículo, mudou o comportamento do comprador. Como resultado dessa conveniência, a decisão de crédito agora acontece antes da visita à loja, e não depois. Isso reduz surpresas e acelera a negociação.
Crescimento do mercado de seminovos: a Tabela FIPE de agosto de 2026 reflete um mercado de carros usados e seminovos aquecido, com preços que se mantêm próximos aos de carros zero km em algumas categorias. Essa dinâmica reforça a importância de consultar o preço de referência antes de negociar, e NaPista integra essa consulta diretamente na plataforma.
Com o estoque mencionado anteriormente de lojas parceiras do BV disponível NaPista, a oferta cobre desde compactos econômicos até SUVs e veículos pesados, em todos os estados brasileiros.
Perguntas frequentes
Consórcio tem pegadinhas que preciso conhecer?
Sim. As principais são: taxa de administração que continua sendo cobrada mesmo após a contemplação, reajuste anual das parcelas por índices como INPC ou IPCA, o que pode elevar o valor da parcela ao longo dos anos, e ausência de prazo garantido para receber o veículo. Além disso, o cancelamento antecipado devolve apenas o valor pago, descontadas as taxas, e somente ao encerramento do grupo, o que significa liquidez praticamente zero durante o plano.
Simular o financiamento BV prejudica meu score de crédito?
Não. A simulação de financiamento BV NaPista é sem compromisso. Você descobre se tem crédito pré-aprovado e o valor estimado das parcelas sem gerar obrigação com o banco e sem impacto no seu histórico de crédito.
Quanto tempo leva para ser contemplado no consórcio?
Não há prazo garantido. A contemplação pode ocorrer no primeiro mês ou no último mês do grupo, dependendo do sorteio ou de um lance vencedor. Sem lance, a média de espera costuma ser de 50% do prazo total do grupo. Para um plano de 60 meses sem lance, a contemplação pode levar metade do grupo, ou cerca de 30 meses, período em que você ainda não tem o veículo.
É seguro comprar um carro usado ou seminovo por lojas parceiras do BV NaPista?
NaPista conecta o comprador a lojas PJ parceiras do BV, e não há anúncios de pessoas físicas que podem não apresentar histórico comercial. Cada loja tem relacionamento formal com o Banco BV. Isso não garante a condição individual de cada veículo, mas reduz de forma relevante o risco de negociar com vendedores sem histórico. A negociação e a venda acontecem diretamente entre o comprador e a loja.
Consórcio ou financiamento: qual é melhor para quem está comprando o primeiro carro usado ou seminovo?
Para a maioria dos compradores do primeiro carro, o financiamento BV tende a ser a escolha mais prática. O veículo fica disponível imediatamente, as parcelas são fixas e a simulação sem compromisso permite saber a condição de crédito antes de qualquer negociação. O consórcio pode ser considerado se o comprador não tem urgência, tem disciplina financeira para manter pagamentos por anos e consegue acumular valor para um lance competitivo.
A escolha certa depende da sua urgência
Financiamento e consórcio funcionam como ferramentas para momentos diferentes. Quem precisa do carro agora encontra no financiamento BV um caminho com aprovação rápida, parcelas fixas e veículo disponível imediatamente. Quem pode esperar e busca reduzir o custo total no longo prazo pode avaliar o consórcio, desde que a taxa de administração seja baixa e exista capital para um lance.
Decidir sem simular não faz sentido. NaPista integra a simulação de financiamento BV diretamente na busca por carros usados e seminovos, com mais de 270 mil veículos de lojas parceiras do BV em todo o Brasil. Você descobre sua condição de crédito em segundos, sem compromisso, e ainda consulta a Tabela FIPE de agosto de 2026 para saber se o preço está justo.